Ankara --:-- · —
bilgi@utuhukuk.com
0536 593 16 00

UTU Hukuk ve Danışmanlık10 dk okumaGüncelleme:
Araç değer kaybı tazminatı, trafik kazasından sonra onarılan aracın ikinci el piyasasındaki değerinde ortaya çıkan azalmanın karşılanmasına yöneliktir. Trafik kazasının ardından yapılan onarım, aracı yeniden kullanılabilir hâle getirse de ikinci el piyasasındaki değerini her zaman eski seviyesine taşımaz. Kaza ve onarım geçmişi nedeniyle ortaya çıkan bu azalma, koşulları varsa ayrıca tazmin edilebilir. Bu makalede araç değer kaybının nasıl belirlendiğini, kimlerden istenebileceğini ve başvuru sürecinde hangi hususların dikkate alınması gerektiğini ele alıyoruz.
Onarım gideri, kazada hasarlanan aracın tamiri için gereken parça ve işçilik bedellerini karşılar. Değer kaybı ise onarım sonrasında araçta kalan ekonomik eksilmeyle ilgilidir. Aracın usulüne uygun biçimde tamir edilmiş olması, değer kaybının da giderildiği anlamına gelmez.
Onarım gideri
Aracın tamiri için gereken parça ve işçilik bedelleri.
Değer kaybı
Onarım sonrasında araçta kalan ekonomik eksilme.
Dikkat
Bununla birlikte her hasarın mutlaka değer kaybı doğurduğu kabul edilemez; piyasa değerindeki azalmanın somut olarak belirlenmesi gerekir.
Hesaplamada, aracın kazadan hemen önceki ikinci el değeri ile onarılmış durumunun değeri karşılaştırılır. Bu karşılaştırma aynı tarih ve piyasa koşulları esas alınarak yapılır. Marka, model, yaş, kilometre, önceki hasarlar ve yeni kazada yapılan işlemler birlikte incelenir.
Oran uygulaması yetmez
Yalnızca servis faturasındaki tutara belirli bir oran uygulamak, her araç için doğru sonuca ulaştırmaz.
Talep sahibinin karşı taraftan daha az kusurlu olması zorunlu değildir. Her iki tarafın da kazada kusuru bulunabilir; bu durumda kusurun tazminat miktarına etkisi değerlendirilir. Örneğin, zarar gören araç sürücüsünün yüzde 75, karşı tarafın yüzde 25 kusurlu olduğu kabul edildiğinde, belirlenen değer kaybının karşı tarafa düşen yüzde 25’lik kısmı talep edilebilir.
Kazanın tamamından kendi sürücüsünün sorumlu olduğu ve karşı tarafa hukuki sorumluluk yüklenemediği durumda ise karşı tarafın trafik sigortasından ödeme istenemez.
Aracın daha önce kazaya karışmış olması, sonraki bir kazaya ilişkin bütün değer kaybı taleplerini kendiliğinden ortadan kaldırmaz. Önceki hasarın yeri ve onarım biçimi incelenerek yeni kazanın ayrıca bir değer azalmasına yol açıp açmadığı araştırılır. Aynı parçada geçmişte işlem yapılmış olması da bu teknik değerlendirmenin bir unsurudur.
Teminat dışı durumlar
Hasar nedeniyle trafikten çekilmiş veya hurdaya ayrılmış araçların değer kaybı talepleri, trafik sigortasının genel şartlarında teminat dışında düzenlenmiştir. Tam hasar bedeli ile onarılan araca ilişkin değer kaybı birbirine karıştırılmamalıdır.
Yabancı plakalı araçlarda ise uygulanacak hukuk, sigorta kapsamı ve ilgili ülkenin piyasa koşulları ayrıca incelenir.
Aracın onarımda kaldığı ya da kullanılamadığı süreye ilişkin zarar ise ikame araç bedeli yazımızda ayrıca ele alınmıştır.
Zorunlu mali sorumluluk sigortası, sigortalı aracın işletilmesi nedeniyle üçüncü kişilere karşı doğan ve teminat kapsamında kalan sorumluluğu güvence altına alır. Bu kapsamda değer kaybı, sorumlu aracın trafik sigortacısından istenebilir. Sigortacının ödeyeceği tutar belirlenirken kazadaki sorumluluk, gerçek zarar ve uygulanacak teminat limitleri birlikte dikkate alınır.
Kasko sigortası
Zarar gören aracın kaskolu olması, değer kaybının kendi kasko sigortacısından her durumda alınabileceği anlamına gelmez. Böyle bir ödeme talebi için kasko poliçesindeki teminatlar ve özel şartlar incelenmelidir.
Değer kaybı için kusurlu sürücüye ve kanundaki sorumluluk koşulları oluşan işletene de başvurulabilir. Araç sahibi çoğunlukla işleten sıfatını taşır; ancak uzun süreli kiralama gibi ilişkilerde bu sıfat ayrıca araştırılır. Birden fazla kişinin aynı zarardan sorumlu olduğu durumlarda müteselsil sorumluluk hükümleri uygulanabilir. Zarar gören, aynı kaybı birden fazla kez tahsil edemez; yapılan ödemeler kalan borcun hesabına yansıtılır.
1 Ocak 2026 ile 31 Aralık 2026 arasında meydana gelen kazalar için zorunlu trafik sigortasının maddi zarar teminat limitleri şöyledir:
Zorunlu trafik sigortası maddi zarar teminatı (2026 yılı limiti)
| Maddi zarar teminatı | 2026 yılı limiti |
|---|---|
| Araç başına | 400.000 TL |
| Kaza başına | 800.000 TL |
Onarım gideri ve değer kaybı aynı maddi zarar teminatını paylaşır; her biri için ayrı bir 400.000 TL sınırı bulunmaz. Eski tarihli bir kazaya, yalnızca başvurunun 2026 yılında yapılması nedeniyle 2026 limiti uygulanmaz. Esas alınan tarih kazanın meydana geldiği tarihtir.
Örneğin, karşı tarafın tamamen kusurlu olduğu bir kazada sigortacı onarım için 350.000 TL ödemiş ve aynı araçta 80.000 TL değer kaybı belirlenmiş olsun. Araç başına 400.000 TL limitten 50.000 TL kalır. Kaza başına limitin de elverişli olması hâlinde sigortacı değer kaybının bu kadarını karşılayabilir; 30.000 TL ise karşılanmamış zarar olarak kalır.
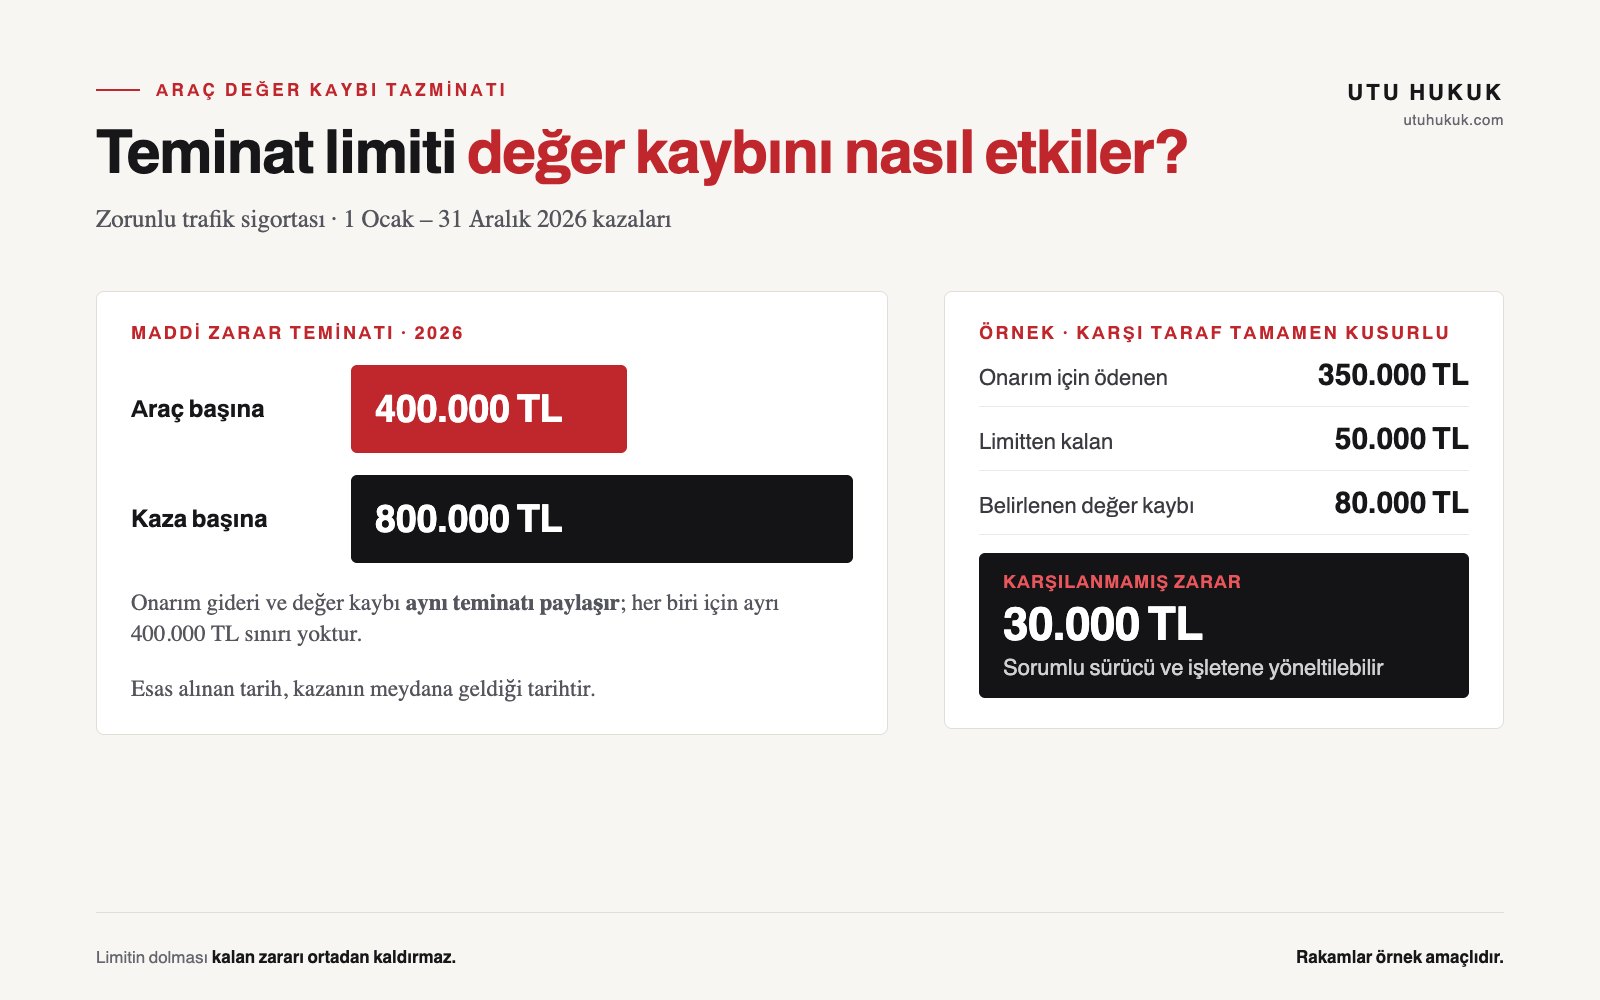
Limitin dolması, kalan zararı ortadan kaldırmaz. Bu kısım sorumlu sürücü ve işletene yöneltilebilir. Ayrıca varsa ihtiyari mali sorumluluk sigortasının, poliçe koşulları çerçevesinde limiti aşan zararı karşılayıp karşılamadığı değerlendirilir.
Karayolları Trafik Kanunu’nun 97. maddesi uyarınca, trafik sigortacısına karşı dava veya tahkim yoluna gidilmeden önce şirkete yazılı başvuru yapılmalıdır. Kaza tutanağı, ruhsat bilgileri, fotoğraflar, onarım belgeleri ve mevcut ekspertiz raporları başvurunun değerlendirilmesini sağlar. Başvurunun şirkete ulaştığını gösteren kayıt da saklanmalıdır.
Genel şart değişikliği · 1 Temmuz 2026
1 Temmuz 2026’da yürürlüğe giren genel şart değişikliği, uygulandığı poliçeler bakımından, araç hasarı için yapılan başvuruyu değer kaybını da içerecek şekilde düzenlemiştir. Hasar için atanan eksperin raporunda değer kaybını da değerlendirmesi öngörülür. Yeni hükmün somut dosyada uygulanması, poliçenin düzenlenme tarihi ve geçiş kuralları gözetilerek belirlenmelidir. Başvuru ve ödeme belgelerinde değer kaybına ilişkin değerlendirmenin bulunup bulunmadığı kontrol edilmelidir.
Sigorta şirketi talebi tamamen veya kısmen karşılamazsa ya da başvurudan itibaren 15 gün içinde yazılı yanıt vermezse, koşulları çerçevesinde Sigorta Tahkim Komisyonuna başvurulabilir veya dava açılabilir. Trafik sigortası bakımından bu süre 15 iş günü değil, 15 gündür. Sigortacıya karşı aynı talep, mahkemede ve Sigorta Tahkim Komisyonunda eş zamanlı olarak ileri sürülemez.
Dava yolu seçildiğinde, sigortacıya karşı açılacak ticari nitelikteki tazminat davasında dava şartı arabuluculuk da tamamlanmalıdır. Sigortacıya yazılı başvuru ile arabuluculuk farklı işlemlerdir. Sigorta tahkimine başvuru için ise önceden arabuluculuğa gidilmesi gerekmez. Görevli mahkeme ve başvuru koşulları, talebin yöneltildiği kişilere ve uyuşmazlığın niteliğine göre belirlenir.
Karayolları Trafik Kanunu’nun 109. maddesine göre maddi tazminat taleplerinde kural, zararın ve tazminat sorumlusunun öğrenilmesinden itibaren iki yıllık; her hâlde kaza tarihinden itibaren on yıllık zamanaşımıdır. Talep, ceza kanununun daha uzun zamanaşımı öngördüğü bir fiilden doğuyorsa bu uzun süre maddi tazminat talepleri için de uygulanır.
İki yıl
Zararın ve tazminat sorumlusunun öğrenilmesinden itibaren.
On yıl
Her hâlde kaza tarihinden itibaren.
Dikkat
Dolayısıyla her dosya için yalnızca kaza tarihine iki yıl eklenerek sonuca varılması doğru olmaz.
Kazanın oluşunu gösteren tutanak ve görüntüler, hasarın kapsamını ortaya koyan fotoğraflar, servis kayıtları ve önceki hasar bilgileri birlikte korunmalıdır. Sigortacının yaptığı ödemeler ile taraflar arasındaki yazışmalar da kalan talebin belirlenmesinde önem taşır. Eksik veya birbiriyle çelişen kayıtlar, kusur ve zarar hesabının yeniden incelenmesini gerektirebilir.
Kaza ve hasar
Başvuru ve ödeme
İlgili sayfa: Ankara Trafik Kazası Avukatı — değer kaybı, ikame araç, yaralanmalı ve ölümlü kaza tazminatı
İlgili sayfa: Sel Hasarı Tazminat Avukatı — selde zarar gören araç için kasko başvurusu ve idareye karşı tazminat
İlgili mevzuat: 2918 sayılı Karayolları Trafik Kanunu (mevzuat.gov.tr)
İlgili yazılar: Destekten Yoksun Kalma Tazminatı · Tehlike Sorumluluğu
Trafik kazasının ardından yapılan onarım, aracı yeniden kullanılabilir hâle getirse de ikinci el piyasasındaki değerini her zaman eski seviyesine taşımaz. Kaza ve onarım geçmişi nedeniyle ortaya çıkan bu azalma, koşulları varsa ayrıca tazmin edilebilir.
Hesaplamada, aracın kazadan hemen önceki ikinci el değeri ile onarılmış durumunun değeri aynı tarih ve piyasa koşulları esas alınarak karşılaştırılır. Marka, model, yaş, kilometre, önceki hasarlar ve yeni kazada yapılan işlemler birlikte incelenir. Yalnızca servis faturasındaki tutara belirli bir oran uygulamak, her araç için doğru sonuca ulaştırmaz.
Talep sahibinin karşı taraftan daha az kusurlu olması zorunlu değildir. Örneğin zarar gören araç sürücüsünün yüzde 75, karşı tarafın yüzde 25 kusurlu olduğu kabul edildiğinde, belirlenen değer kaybının karşı tarafa düşen yüzde 25’lik kısmı talep edilebilir. Kazanın tamamından kendi sürücüsünün sorumlu olduğu durumda ise karşı tarafın trafik sigortasından ödeme istenemez.
Değer kaybı, sorumlu aracın trafik sigortacısından istenebilir. Değer kaybı için kusurlu sürücüye ve kanundaki sorumluluk koşulları oluşan işletene de başvurulabilir. Zarar gören, aynı kaybı birden fazla kez tahsil edemez.
Zarar gören aracın kaskolu olması, değer kaybının kendi kasko sigortacısından her durumda alınabileceği anlamına gelmez. Böyle bir ödeme talebi için kasko poliçesindeki teminatlar ve özel şartlar incelenmelidir.
1 Ocak 2026 ile 31 Aralık 2026 arasında meydana gelen kazalar için maddi zarar teminatı araç başına 400.000 TL, kaza başına 800.000 TL’dir. Onarım gideri ve değer kaybı aynı maddi zarar teminatını paylaşır. Limitin dolması, kalan zararı ortadan kaldırmaz; bu kısım sorumlu sürücü ve işletene yöneltilebilir.
Sigorta şirketi talebi tamamen veya kısmen karşılamazsa ya da başvurudan itibaren 15 gün içinde yazılı yanıt vermezse, koşulları çerçevesinde Sigorta Tahkim Komisyonuna başvurulabilir veya dava açılabilir. Dava yolunda dava şartı arabuluculuk tamamlanmalıdır; sigorta tahkimine başvuru için ise önceden arabuluculuğa gidilmesi gerekmez.
Hasar nedeniyle trafikten çekilmiş veya hurdaya ayrılmış araçların değer kaybı talepleri, trafik sigortasının genel şartlarında teminat dışında düzenlenmiştir. Tam hasar bedeli ile onarılan araca ilişkin değer kaybı birbirine karıştırılmamalıdır.
Karayolları Trafik Kanunu’nun 109. maddesine göre maddi tazminat taleplerinde kural, zararın ve tazminat sorumlusunun öğrenilmesinden itibaren iki yıllık; her hâlde kaza tarihinden itibaren on yıllık zamanaşımıdır. Talep, ceza kanununun daha uzun zamanaşımı öngördüğü bir fiilden doğuyorsa bu uzun süre uygulanır.
Görüşme talebi
UTU Hukuk olarak, araç değer kaybı ve trafik kazalarından doğan maddi zararların tazmini konusunda hukuki danışmanlık ve avukatlık hizmeti sunuyoruz. Sigorta şirketine başvuru, Sigorta Tahkim Komisyonu süreci, arabuluculuk ve değer kaybı davalarında dosyanın koşullarına göre hukuki destek sağlıyoruz.
Formu doldurun, sizi arayalım. Dilerseniz doğrudan da ulaşabilirsiniz:
Tazminat Hukuku alanındaki diğer yazılarımız