Ankara --:-- · —
bilgi@utuhukuk.com
0536 593 16 00
UTU Hukuk ve Danışmanlık16 dk okumaGüncelleme:
Maden ruhsatı ile arazi mülkiyeti, 3213 sayılı Maden Kanunu bakımından birbirinden ayrı kavramlardır. Bir taşınmazın maliki olmak, o taşınmazın altında bulunan madeni arama veya işletme hakkını kendiliğinden sağlamaz. Madenler Devletin hüküm ve tasarrufu altındadır; özel kişilerin madencilik faaliyeti ise kanunda düzenlenen ruhsat ve izinlere dayanır. Bu nedenle arazi mülkiyeti, maden ruhsatı, üretim izni ve mali yükümlülükler ayrı ayrı değerlendirilmelidir.
Bu yazımızda 3213 sayılı Maden Kanunu çerçevesinde madenin tanımını, maden hakkına sahip olabilecek kişileri, arama ve işletme ruhsatlarını, devir ve miras işlemlerini, maden sicilini ve başlıca mali yükümlülükleri açıklıyoruz. Amaç, ruhsat sahibi, yatırımcı, mirasçı ve taşınmaz maliki açısından hangi hakkın hangi koşullarda kullanılabileceğini ortaya koymaktır.
Maden hukuku, doğal kaynak niteliğindeki madenlerin aranması, işletilmesi, üzerlerinde hak kazanılması ve faaliyet sona erdiğinde sahanın terk edilmesiyle ilgili kuralları kapsar. Üretim, sevkiyat, denetim, çevresel yükümlülükler, ruhsatın devri ve maden hakkından doğan uyuşmazlıklar da bu alanla bağlantılıdır. Madencilik faaliyeti, Maden Kanunu yanında çevre, orman, iş sağlığı ve güvenliği, vergi ve taşınmaz mevzuatıyla birlikte yürütülür.
3213 sayılı Maden Kanunu’nun 2. maddesine göre, yer kabuğunda ve su kaynaklarında doğal olarak bulunan, ekonomik ve ticari değeri olan; petrol, doğal gaz, jeotermal ve su kaynakları dışında kalan maddeler Kanun bakımından maden sayılır. Kanundaki maden grubu ve alt bentleri, ruhsatlandırma ve mali yükümlülükler açısından önem taşır. [1]
Petrol ve doğal gaz bakımından 6491 sayılı Türk Petrol Kanunu; jeotermal kaynaklar ve doğal mineralli sular bakımından 5686 sayılı Kanun ayrı düzenlemeler içerir. Bununla birlikte bütün su kaynaklarının 5686 sayılı Kanun’a tabi olduğu söylenemez. Örneğin yeraltı suları bakımından 167 sayılı Yeraltı Suları Hakkında Kanun da dikkate alınır. Kaynağın hukuki niteliği belirlenmeden uygulanacak ruhsat rejimi seçilmemelidir. [4]
Anayasa’nın 168. maddesi, doğal servet ve kaynakların Devletin hüküm ve tasarrufu altında olduğunu ve bunların aranması ile işletilmesi hakkının Devlete ait bulunduğunu düzenler. Devlet, bu hakkı kanunun öngördüğü koşullarla belirli süre için gerçek veya tüzel kişilere verebilir. Maden Kanunu’nun 4. maddesi de madenlerin içinde bulundukları arazinin mülkiyetine tabi olmadığını açıkça belirtir. [1, 3]
Türk Medeni Kanunu’nun 718. maddesinde arazi mülkiyetinin kapsamı, kullanılmasında yarar olduğu ölçüde üstündeki hava ve altındaki arz katmanlarıyla ilişkilendirilmiştir. Aynı maddede bu kapsamın yasal sınırlamalara tabi olduğu belirtilir. Madenler bakımından özel sınırlama, Maden Kanunu’nun 4. maddesinden doğar. Bu nedenle taşınmazın altındaki cevher yatağı, sırf arazi mülkiyeti nedeniyle taşınmaz malikinin serbestçe tasarruf edebileceği bir mal haline gelmez. [1, 3]
Arazi mülkiyeti
TMK m. 718: kullanılmasında yarar olduğu ölçüde üstündeki hava ve altındaki arz katmanları; yasal sınırlamalara tabidir.
Maden hakkı
Anayasa m. 168 ve Maden Kanunu m. 4: madenler Devletin hüküm ve tasarrufu altındadır, arazinin mülkiyetine tabi değildir.
Ruhsat sahibinin de Devletle birlikte yeraltındaki madene paylı malik olduğu söylenemez. Ruhsat sahibinin yetkisi, kanunun tanıdığı arama ve işletme haklarına dayanır. Devlet hakkı ödenmesi, ruhsat sahibiyle Devlet arasında ortak mülkiyet veya şirket ortaklığı kurmaz. Üretilen cevher üzerindeki tasarruf ile henüz çıkarılmamış maden üzerindeki hukuki rejim birbirinden ayrılmalıdır.
Diğer taraftan maden ruhsatı, üçüncü kişilere ait araziyi bedelsiz ve sınırsız kullanma yetkisi vermez. Faaliyetin türüne ve sahanın statüsüne göre mülkiyet izni, anlaşma, irtifak veya intifa hakkı kurulması yahut kanuni koşulları varsa kamulaştırma gibi yollar gündeme gelebilir. Taşınmaz malikinin hakları, Maden Kanunu’nun 7 ve 46. maddeleri ile ilgili özel düzenlemeler kapsamında değerlendirilir. [1]
Arazi malikinin önceliği
Arazi malikine bütün maden gruplarında ihalesiz ruhsat önceliği veya ruhsat bedelinden genel muafiyet tanındığı kabul edilemez. Böyle bir hak ancak somut maden grubu ve işlem bakımından açık bir mevzuat dayanağı varsa ileri sürülebilir.
Maden Kanunu’nun 6. maddesi uyarınca maden hakları; medeni haklarını kullanmaya ehil Türkiye Cumhuriyeti vatandaşlarına, Türk kanunlarına göre kurulmuş tüzel kişiliğe sahip şirketlere ve maddede belirtilen yetkili kamu kurum ve kuruluşlarına verilebilir. Haklar gerçek veya tüzel tek kişi adına düzenlenir. [1]
Bu nedenle gerçek kişi bakımından vatandaşlık ve fiil ehliyeti; şirket bakımından kuruluş, tüzel kişilik ve temsil belgeleri birlikte kontrol edilir. Yabancı gerçek kişinin doğrudan ruhsat sahibi olması ile Türk kanunlarına göre kurulmuş yabancı sermayeli bir şirketin başvurusu aynı durum değildir. Başvurunun hukuki statüsü ve özel sınırlamalar ayrı ayrı değerlendirilir.
Fiil ehliyeti kavramını kişiler hukuku bakımından hak ehliyeti ve fiil ehliyeti yazımızda açıkladık.
Kamu görevlileri yasağı
Devlet memurları, diğer kamu görevlileri ve Kanun’da belirtilen Genel Müdürlük personeli arama veya işletme ruhsatı alamaz. Arama veya işletme hakkına sahipken memur olanların, memuriyete geçişten itibaren altı ay içinde haklarını devretmeleri gerekir. Kamu görevlisinin miras yoluyla ruhsat edinmesi halinde de yasak ve intikal hükümleri birlikte uygulanır. [1]
Maden hakkına sahip olabilme ehliyeti, ruhsat başvurusunda aranacak bütün koşulların yerine getirildiği anlamına gelmez. İlgili aşamada mali yeterlilik, proje, teknik belge, bedel ve teminat koşulları ayrıca gündeme gelebilir. Bu koşulların kapsamı, başvuru türü ve maden grubuna göre belirlenir.
Arama ruhsatı, belirli sahada ve ruhsata konu maden grubu bakımından arama faaliyetlerinin yürütülmesini sağlar. İşletme ruhsatı ise işletme hakkının hukuki dayanağıdır. Üretime geçişte işletme izni ve gerekli diğer izinler ayrıca önem taşır. Ruhsatın verilmiş olması, bütün çevre ve arazi izinlerinin de verilmiş olduğu anlamına gelmez. [1, 2]
Arama ruhsatı, işletme ruhsatı ve işletme izni
| İşlem | Sağladığı yetki |
|---|---|
| Arama ruhsatı | Belirli sahada ve ruhsata konu maden grubu bakımından arama faaliyetleri |
| İşletme ruhsatı | İşletme hakkının hukuki dayanağı |
| İşletme izni | Üretime geçiş; gerekli diğer izinler ayrıca aranır |
Arama döneminde jeolojik çalışmalar, numune alma, sondaj, kuyu veya galeri çalışmaları yürütülebilir. Arama sırasında zorunlu olarak çıkarılan maden veya numuneye ilişkin özel hükümler, sınırsız ticari üretim yetkisi olarak yorumlanamaz. Ruhsatın koordinat sınırları, maden grubu ve izin verilen faaliyet kapsamı her aşamada gözetilmelidir.
2025 değişikliği
2025 değişikliğiyle 17. maddede arama dönemleri ve teminat düzeni yenilenmiştir. Arama faaliyet raporlarının zamanında sunulması ve asgari faaliyetlerin yapılması gerekir. İşletilebilir rezerv bulunamadığında, kanundaki raporlama ve talep koşullarıyla arama ruhsat bedelleri ve ihale bedelinin iadesi mümkündür. [5]
Başvuru ve ihale ilişkisi de maden grubuna göre değişir. İlk müracaat, her saha için kesin ruhsat hakkı sağlamaz. İhale kapsamı, saha durumu ve geçiş hükümleri incelenmelidir. Bu nedenle işlemler yalnızca başvuru tarihine göre değil, yürürlükteki Kanun ve güncel idari düzenlemeler üzerinden takip edilmelidir. [1, 2]
Maden Kanunu’nun 5. maddesindeki bölünmezlik ilkesi uyarınca, maden hakları hisselere ayrılarak işlem konusu yapılamaz. Örneğin aynı ruhsatın yarısının bir gerçek kişi, diğer yarısının başka bir gerçek kişi adına tutulması, ruhsatın tek kişi adına verilmesi kuralıyla bağdaşmaz. Buna karşılık ruhsat sahibi şirketin birden fazla ortağının bulunması, ruhsatı kendiliğinden hisseli hale getirmez.
Maden ruhsatı, görünür rezerv geliştirme hakkı ve buluculuk hakkının devri Kanun’daki koşullara tabidir. İlk müracaat hakkının niteliği, ruhsat devriyle aynı değildir. Bir tarafın başvuruya ilişkin önceliğini başka kişiye satması, kendiliğinden ruhsat devri sonucu doğurmaz. [1]
Arama ve işletme ruhsatlarının devrinde kanuni devir bedeli, yetkili makamın onayı ve maden sicili işlemleri önem taşır. Kanun’un 5. maddesi, devirden önce devir tarihindeki ruhsat bedelinin iki katı tutarında devir bedeli alınmasını ve devrin Bakanlık onayıyla gerçekleşmesini öngörür. Özel istisnalar ile işlemin yapıldığı tarihteki bedel ve belge koşulları ayrıca kontrol edilmelidir. [1]
Sözleşme yetmez
Taraflar arasında devir sözleşmesi yapılması, sözleşmeden doğan borçlar bakımından önemlidir; ancak idari onay ve sicil koşullarının yerine geçmez. Devir öncesinde ruhsatın güncel durumu, borçları, izinleri, sicil kayıtları ve devam eden yaptırımları araştırılmalıdır. Ruhsat devri ile şirket hisselerinin devri de aynı hukuki işlem değildir.
Maden hak ve yükümlülükleri miras yoluyla intikal eder. Özel düzenlemenin amacı, intikal eden ruhsatın hisselere bölünmesini önleyerek hak ve yükümlülüklerin bütün halinde sürdürülmesini sağlamaktır. [1]
Mirasçılar anlaşırsa, kanuni koşulları taşıyan mirasçılardan birine veya üçüncü kişiye devir yapılabilir. Anlaşma sağlanamazsa mirasçılardan birinin başvurusu üzerine mahkeme, hakkın mirasçılar arasında en ehil olana tahsisine; bunun mümkün olmaması halinde ruhsatın satışına karar verir. En ehil kişinin değerlendirilmesi, yalnızca miras payının büyüklüğüne veya diğer mirasçılardan daha varlıklı olmasına indirgenemez.
Kanun’un 5. maddesinde, dava söz konusu değilse altı ay içinde intikal işlemleri tamamlanmayan ruhsatların feshedileceği düzenlenmiştir. Maden Yönetmeliği’nin 80. maddesi de ölüm tarihinden itibaren altı aylık başvuru süresini düzenler. Bu süre ölüm tarihinden itibaren işler; başvuru için altı ayın dolması beklenmez. Dava, başvuru ve belge koşulları birlikte değerlendirilerek intikal süreci gecikmeden başlatılmalıdır. [1, 2]
Şirket ortağının ölümü
Mirasçılık belgesi, anlaşmayı gösteren belgeler, devralanın ehliyeti ve sicil işlemleri birlikte ele alınır. Ruhsat sahibi şirketin ortağının ölümü ise farklıdır: Bu durumda miras konusu öncelikle şirket payıdır; ruhsatın sahibi olan tüzel kişilik devam ediyorsa ruhsat sahibinin ölümü hükümleri doğrudan uygulanmaz.
Maden sicili, haklara ilişkin kayıtların yanında teknik ve mali bilgileri de içerir. Maden Kanunu’nun 38. maddesi uyarınca devir, intikal, haciz, rehin, ipotek ve sona erme durumları sicile işlenir. Sicil, yalnızca üçüncü kişileri bilgilendiren bir kayıt sistemi olarak görülemez; Kanun, madenler üzerinde edinilecek hakların tescil edilmedikçe hüküm ifade etmeyeceğini düzenler. [1]
Bu nedenle ruhsat satın alınırken yalnızca sözleşme ve ruhsat fotokopisiyle yetinilmemeli; güncel sicil kaydı, ruhsatın yürürlük durumu, devre engel kayıtlar ve devam eden yükümlülükler incelenmelidir. Sicilin aleniyeti, gerçekte bulunmayan bir yetkiyi veya Kanun’a aykırı devri kendiliğinden geçerli hale getirmez.
Maden işletmesi üzerindeki haciz ve satış, sıradan bir taşınırın hacziyle aynı biçimde değerlendirilmez. Kanun’un 40. maddesi, işletme için gerekli kuyular, ocaklar, galeriler, makineler ve diğer sayılan unsurlar üzerine ayrı ayrı haciz veya ihtiyati tedbir konulmasını sınırlar. Madenin bütün olarak icra yoluyla satışı bakımından 43. maddedeki özel usul ve alıcının ruhsat edinme koşulları dikkate alınır. [1]
Miras nedeniyle tahsis istemi, icra işlemi şikâyeti, sözleşmeden doğan dava ve idari ruhsat işleminin iptali farklı uyuşmazlıklardır. Bunların tamamının sulh hukuk mahkemesinde çözüleceği yönünde genel bir kural kurulamaz. Görevli yargı yeri ve geçici hukuki koruma, somut talebin niteliğine göre belirlenir. İdari işlemden doğan uyuşmazlıkta yürütmenin durdurulması ile özel hukuk uyuşmazlığındaki ihtiyati tedbir birbirine karıştırılmamalıdır.
İdari işlemlerin geri alınmasında ilgililerin korunmasına ilişkin ilkeleri idare hukukunda kazanılmış hak yazımızda ele aldık.
Ruhsat sahibinin mali yükümlülükleri farklı dayanaklara sahiptir; başlıcalarını şöyle özetleyebiliriz:
Maden ruhsatından doğan başlıca mali yükümlülükler
| Yükümlülük | Dayanak | Esas |
|---|---|---|
| Devlet hakkı | Maden Kanunu m. 14 | Ocaktan çıkarılan madenin ocak başındaki fiyatı; işletme izni olan ruhsatlarda yıllık asgari tutar ruhsat bedelinin yüzde 50 fazlası |
| Ruhsat bedeli | Maden Kanunu | Devlet hakkından ayrı; ruhsatın yürürlük ve bedel koşulları |
| Rehabilitasyon bedeli | Maden Kanunu m. 13 | İşletme ruhsat bedeli kadar; özel hesapta nemalandırılır |
| Belediye payı | 2464 sayılı Kanun mükerrer m. 97 (b) | Yıllık satış tutarının yüzde 0,2’si (binde iki) |
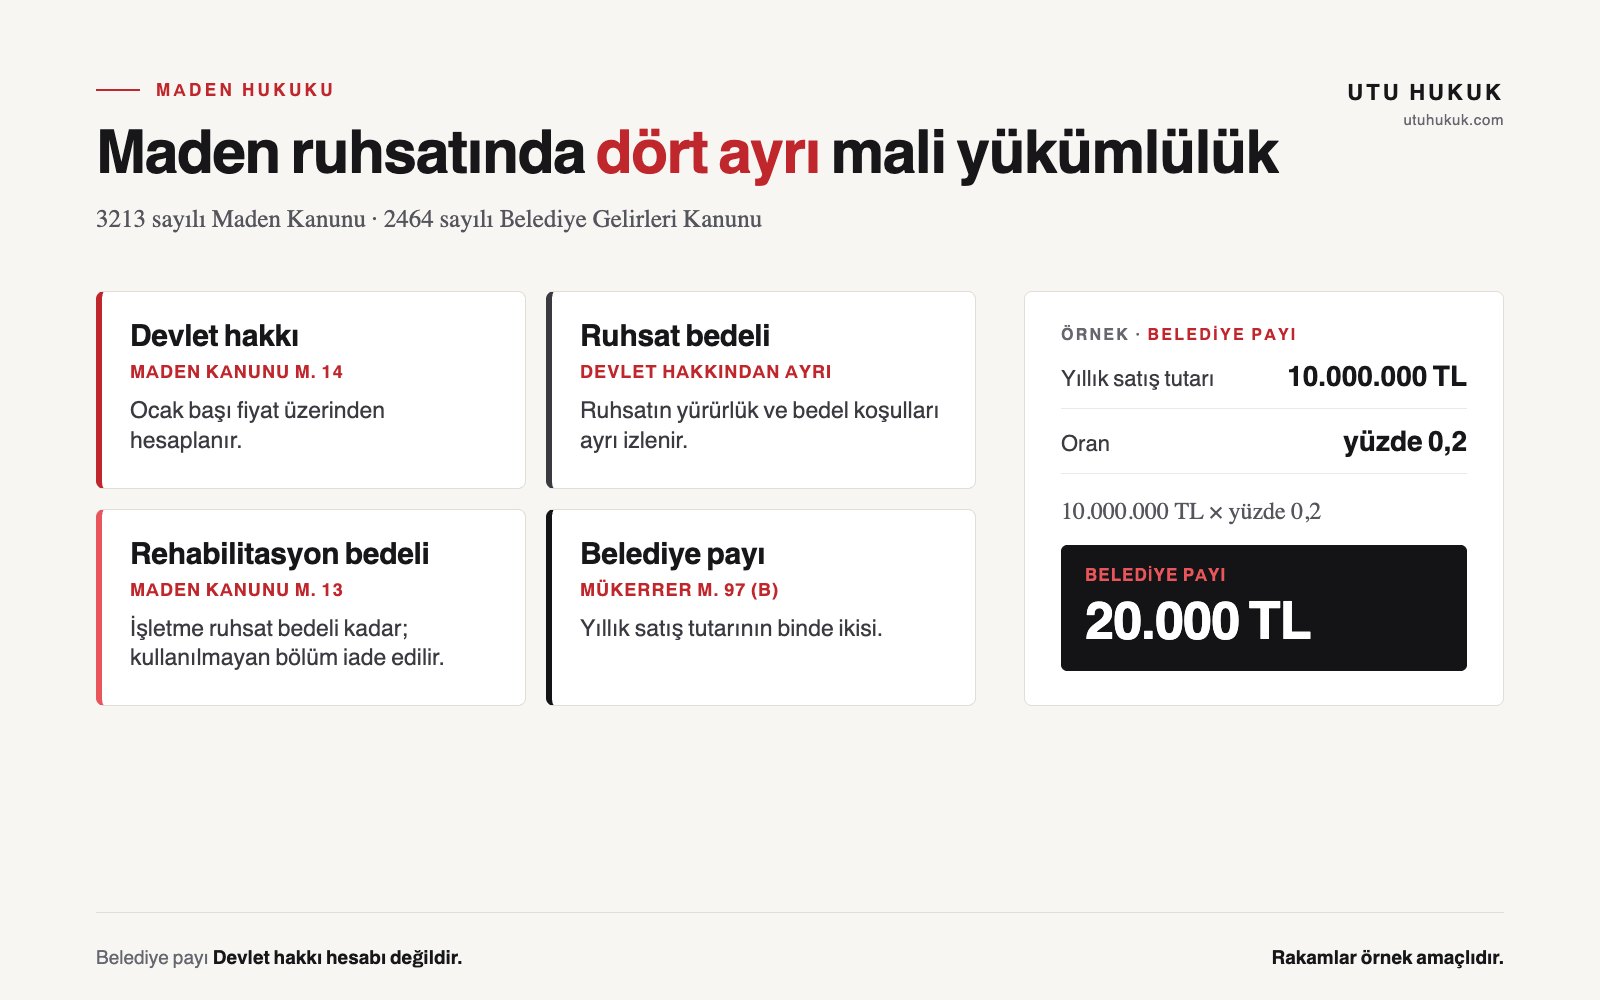
Devlet hakkı, Maden Kanunu’nun 14. maddesi çerçevesinde ocaktan çıkarılan madenin ocak başındaki fiyatı üzerinden hesaplanan mali yükümlülüktür. Ruhsat sahibinin beyanı denetime tabidir. Madenin işletmede hammadde olarak kullanılması, yükümlülüğün kendiliğinden ortadan kalktığı anlamına gelmez. [1]
Tüvenan madenin, başka bir ifadeyle ocaktan çıktığı haldeki madenin işlenerek satılması durumunda, işlenmiş ürünün satış bedeli ile ocak başı fiyatı aynı kabul edilmez. Mevzuatın izin verdiği nakliye, zenginleştirme ve süreç giderleri üzerinden gerekli ayrıştırma yapılır. İndirilecek her harcamanın hesaplama dönemi, faaliyetle bağlantısı ve belgelendirilmesi ayrıca incelenmelidir. [1, 6]
Devlet hakkı oranı bütün madenler için tek değildir. Maden grubu, cinsi, ilgili fiyat tablosu ve yürürlükteki artırım veya indirim kararları önem taşır. Altın, gümüş ve diğer ilgili metaller bakımından sabit ve değişmez bir yüzde varsayımıyla hesap yapılmamalıdır. Hesaplama, üretimin ait olduğu dönemde geçerli mevzuat üzerinden yapılır.
Asgari tutar
7554 sayılı Kanun, 14. maddedeki asgari tutar ölçüsünü ruhsat bedelinin yüzde 50 fazlası olarak değiştirmiş ve ilgili fiyat tablosunu yenilemiştir. Oran ile asgari tutar kontrolü birlikte yapılmalıdır. [5]
Ruhsat bedeli, Devlet hakkından farklı bir yükümlülüktür. Üretime ilişkin hesap ile ruhsatın yürürlük ve bedel koşulları ayrı izlenmelidir. Rehabilitasyon ise faaliyetten etkilenen alanın güvenli ve çevreyle uyumlu hale getirilmesine yönelik çalışmaları kapsar.
2025 değişikliğiyle 13. maddede rehabilitasyon bedeli ayrı düzenlenmiştir. Bedel, işletme ruhsat bedeli kadardır; özel hesapta nemalandırılır ve rehabilitasyon için kullanılır. Yükümlülüğü kalmayan ruhsat sahibine kullanılmayan bölüm iade edilir. Geçici 46. madde uyarınca, o tarihte yürürlükte olan ruhsatların ruhsat bedeli ile çevre ile uyum bedelinin (rehabilitasyon bedelinin önceki karşılığı) hesaplanmasında önceki hükümler 1 Ocak 2026 tarihine kadar uygulanmıştır; bu tarihten itibaren güncel hükümler esas alınır. [5]
Devlet hakkının ilgili kamu hesaplarına dağıtılması ile ruhsat sahibinden ayrı bir belediye payı alınması aynı konu değildir. Devlet hakkının dağıtımında ilin büyükşehir olup olmadığına göre farklı hükümler bulunur. Bu nedenle bütün iller için yalnızca il özel idaresine ödeme öngören bir açıklama güncel sistemi tam olarak yansıtmaz. [1, 7]
2464 sayılı Belediye Gelirleri Kanunu’nun mükerrer 97. maddesinin (b) bendi uyarınca, belediye sınırları ve mücavir alanlar içinde faaliyet gösteren maden işletmelerince yıllık satış tutarının yüzde 0,2’si, yani binde ikisi oranında belediye payı ayrılır. Bu yükümlülük Devlet hakkından ayrıdır. [8]
Örneğin belediye payına esas yıllık satış tutarı 10.000.000 TL olarak belirlenmişse, yüzde 0,2 üzerinden pay 20.000 TL olur. Bu örnek Devlet hakkı hesabı değildir; satış matrahının ve ilgili belediyenin somut mevzuat koşullarına göre doğru belirlenmiş olduğu varsayımına dayanır.
Maden arama faaliyeti, ekonomik olarak işletilebilir rezerv bulunamaması riskini taşır. Ancak sondaj, kuyu, galeri, etüt ve diğer arama harcamalarının tamamının her durumda doğrudan gider yazılarak vergi matrahından indirileceği söylenemez. Harcamanın niteliği, bir varlık veya hak oluşturup oluşturmadığı, ilgili vergi dönemi ve uygulanacak muhasebe kuralları ayrıca incelenmelidir.
Dönem gideri, aktifleştirme ve amortisman farklı işlemlerdir. Vergi Usul Kanunu’nun madenlerde amortismana ilişkin 316. maddesi ile ilgili gelir veya kurumlar vergisi hükümleri birlikte değerlendirilir. Olumsuz arama sonucu, her harcama için tek başına ve aynı dönemde giderleştirme sebebi olarak kabul edilmemelidir. Ruhsat ve ihale bedeli iadesi de vergi matrahından gider indiriminden farklıdır. [9]
Ruhsat sahipleri, yatırımcılar ve mirasçılar için şu noktalar sürecin sağlıklı ilerlemesine yardımcı olur:
Madencilik yatırımında ruhsat sahibi olmak kadar, ruhsatın sınırlarını ve devam eden yükümlülüklerini bilmek de önemlidir. Madenin hukuki niteliği, hak sahibinin ehliyeti, sicil kayıtları, arazi ve üretim izinleri ile mali yükümlülükler birlikte kontrol edilmelidir. Özellikle devir, miras ve icra işlemlerinde genel özel hukuk kurallarıyla yetinilmemeli; Maden Kanunu’nun özel usulleri ve güncel düzenlemeler esas alınmalıdır.
Kamu idarelerinin alım, satım ve kiralama ihalelerinde hangi kanunun uygulanacağını Devlet İhale Kanunu ile Kamu İhale Kanunu farkı yazımızda ele aldık.
İlgili mevzuat: 3213 sayılı Maden Kanunu (mevzuat.gov.tr)
Arazi mülkiyeti tek başına yeterli değildir. Kaynağın niteliğine göre gereken ruhsat ve izinler alınmalı; arazi mülkiyetiyle maden hakkı birbirinden ayrılmalıdır.
Başvuru ve ihale ilişkisi maden grubuna göre değişir. İlk müracaat, her saha için kesin ruhsat hakkı sağlamaz. Maden hakkına sahip olabilme ehliyeti, ruhsat başvurusunda aranacak bütün koşulların yerine getirildiği anlamına gelmez. İlgili aşamada mali yeterlilik, proje, teknik belge, bedel ve teminat koşulları ayrıca gündeme gelebilir.
Sınırsız üretim yetkisi vermez. Arama sırasında numune ve zorunlu üretime ilişkin özel hükümler saklıdır. Ticari üretim bakımından işletme ruhsatı, işletme izni ve ilgili diğer koşullar değerlendirilir.
Maden hakları gerçek veya tüzel tek kişi adına verilir ve hisselere bölünemez. Ortakların kurduğu bir şirketin ruhsat sahibi olması farklıdır; bu halde hak şirket adına tutulur.
Arama ve işletme ruhsatlarının devrinde kanuni devir bedeli, yetkili makamın onayı ve maden sicili işlemleri önem taşır. Kanun’un 5. maddesi, devirden önce devir tarihindeki ruhsat bedelinin iki katı tutarında devir bedeli alınmasını ve devrin Bakanlık onayıyla gerçekleşmesini öngörür. Taraflar arasında yapılan devir sözleşmesi, idari onay ve sicil koşullarının yerine geçmez.
Hak ve yükümlülükler miras yoluyla intikal eder. Ancak bölünmezlik ilkesi, ehliyet, başvuru süresi ve sicil koşulları yerine getirilmelidir. Dava bulunmaması halinde altı ay içinde tamamlanmayan intikal, ruhsatın feshi sonucunu doğurur.
Hayır. Devlet hakkı mali yükümlülüktür. Araziye giriş ve kullanım bakımından gereken mülkiyet izinleri ve diğer hukuki dayanaklar ayrıca sağlanmalıdır.
2464 sayılı Belediye Gelirleri Kanunu’nun mükerrer 97. maddesinin (b) bendi uyarınca, belediye sınırları ve mücavir alanlar içinde faaliyet gösteren maden işletmelerince yıllık satış tutarının yüzde 0,2’si, yani binde ikisi oranında belediye payı ayrılır. Bu yükümlülük Devlet hakkından ayrıdır.
Görüşme talebi
UTU Hukuk Danışmanlık olarak vergi ve idare hukuku alanında avukatlık ve danışmanlık hizmeti vermekteyiz.
Formu doldurun, sizi arayalım. Dilerseniz doğrudan da ulaşabilirsiniz:
Vergi ve İdare Hukuku alanındaki diğer yazılarımız
