Ankara --:-- · —
bilgi@utuhukuk.com
0536 593 16 00
UTU Hukuk ve Danışmanlık11 dk okumaGüncelleme:
2886 ve 4734 farkı, kamu ihalelerinde hangi kanunun uygulanacağı sorusunun merkezinde yer alır. Kamu ihalelerinde uygulanacak kanun, yalnızca ihaleyi yapan kurumun adına veya şartnamede kullanılan ifadeye bakılarak belirlenemez. Kural olarak, kapsamdaki idarelerin kamu kaynağı kullanarak gerçekleştirdiği mal ve hizmet alımları ile yapım işleri 4734 sayılı Kamu İhale Kanunu’na; 2886 sayılı Devlet İhale Kanunu kapsamındaki idarelerin gelir elde etmeye yönelik satış ve kiraya verme gibi işlemleri ise 2886 sayılı Kanun’a tabidir. Ancak bu ayrım, idarenin hukuki statüsü, istisna hükümleri ve sözleşmenin gerçek ekonomik içeriği birlikte incelenerek yapılmalıdır.
2886 sayılı Devlet İhale Kanunu, 8 Eylül 1983 tarihinde kabul edilmiş ve 10 Eylül 1983 tarihli, 18161 sayılı Resmî Gazete’de yayımlanmıştır. 4734 sayılı Kamu İhale Kanunu ise 4 Ocak 2002 tarihinde kabul edilmiş, 22 Ocak 2002 tarihli, 24648 sayılı Resmî Gazete’de yayımlanmıştır.
2886 sayılı Kanun’un 1. maddesinde, burada belirtilen idarelerin alım, satım, hizmet, yapım, kira, trampa, mülkiyetin gayri ayni hak tesisi ve taşıma işleri sayılmıştır. 4734 sayılı Kanun’un 2. maddesi ise maddede sayılan idarelerin kullanımında bulunan her türlü kaynaktan karşılanan mal veya hizmet alımları ile yapım işlerini düzenler. Bu kapsamda yalnızca belediyeler ve merkezi idareler değil, maddede belirtilen diğer kuruluşlar ve kamu sermayeli şirketler de kendi kapsam şartları çerçevesinde değerlendirilir. [1, 2]
2886 sayılı Devlet İhale Kanunu
Kabul: 8 Eylül 1983 · Resmî Gazete: 10 Eylül 1983, sayı 18161. Kapsam (m. 1): alım, satım, hizmet, yapım, kira, trampa, mülkiyetin gayri ayni hak tesisi ve taşıma işleri.
4734 sayılı Kamu İhale Kanunu
Kabul: 4 Ocak 2002 · Resmî Gazete: 22 Ocak 2002, sayı 24648. Kapsam (m. 2): her türlü kaynaktan karşılanan mal veya hizmet alımları ile yapım işleri.
İki kanunda alım ve yapım işlerine ilişkin ifadelerin bulunması, idareye istediği kanunu seçme yetkisi vermez. 4734 sayılı Kanun’un 68. maddesinin (a) bendi bu ilişkiyi açıkça düzenler:
“Bu Kanun kapsamında yer alan işlerin ihalelerinde 8.9.1983 tarihli ve 2886 sayılı Devlet İhale Kanunu hükümleri uygulanmaz.”
4734 sayılı Kamu İhale Kanunu, m. 68 (a)
Aynı maddenin (b) bendi, diğer kanunların 2886 sayılı Kanun’dan muafiyet tanıyan hükümleri ile 4734 sayılı Kanun’a uymayan hükümlerinin uygulanmayacağını belirtir. Bununla birlikte bu düzenleme, sonraki tarihli özel kanunların veya 4734 sayılı Kanun’da açıkça düzenlenen istisnaların ayrıca değerlendirilmesini ortadan kaldırmaz. [1]
4734 sayılı Kanun’un ihale rejimine ilişkin hükümleri, 69. madde uyarınca 1 Ocak 2003 tarihinde yürürlüğe girmiştir; maddede belirtilen bazı hükümler için yayımlanma tarihi esas alınmıştır. 2886 sayılı Kanun tümüyle yürürlükten kaldırılmamış, uygulanma alanı 4734 sayılı Kanun ve özel düzenlemelerle birlikte belirlenir hale gelmiştir. [1, 2]
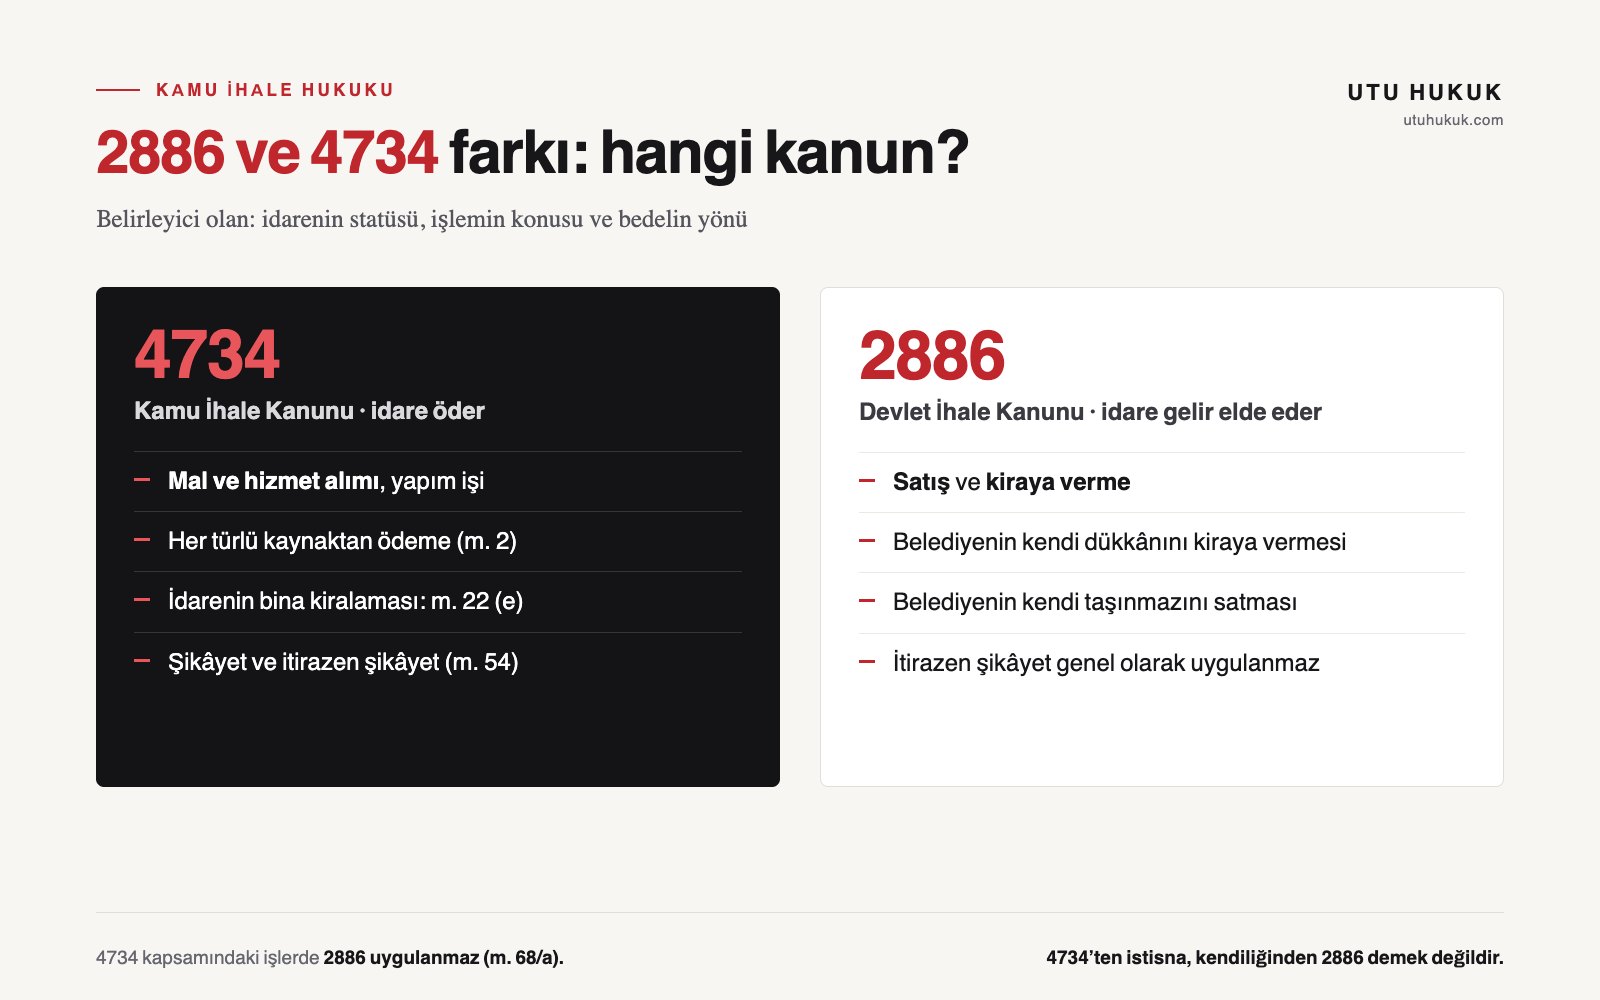
İlk soru, idarenin bu işlemle neyi temin ettiği ve bedelin hangi yönde aktığıdır. İdare bilgisayar, temizlik hizmeti veya bir yol yapımı temin edip karşılığında yükleniciye ödeme yapıyorsa, kapsam ve istisna şartları saklı kalmak üzere 4734 sayılı Kanun gündeme gelir. İdare kendi taşınmazını satıyor veya kiraya vererek gelir elde ediyorsa, idarenin 2886 sayılı Kanun’a tabi olması ve özel bir düzenleme bulunmaması şartıyla 2886 sayılı Kanun uygulanır.
İdare öder · 4734
Mal veya hizmet alımı ya da yapım işi; bedel idareden yükleniciye akar.
İdare gelir elde eder · 2886
Taşınmazın satışı veya kiraya verilmesi; bedel idareye akar.
Dikkat
Ancak “harcama varsa 4734, gelir varsa 2886” şeklindeki kısa açıklama tek başına yeterli değildir. İdarenin her iki kanundaki kapsam durumu, işin konusu ve özel mevzuat kontrol edilmelidir. Özellikle hizmetin işletme hakkının devri, yapım karşılığı taşınmaz veya hak verilmesi ve gelir paylaşımı içeren karma modellerde sözleşmenin bütünü incelenmelidir.
4734 sayılı Kanun’un 2. maddesindeki “her türlü kaynak” ifadesi nedeniyle, ödemenin doğrudan genel bütçeden yapılmaması işlemi kendiliğinden Kanun kapsamından çıkarmaz. İdarenin kullanımındaki bir gelirden, fondan veya ortak havuzdan hizmet bedeli ödenmesi de kamu kaynağı kullanımı bakımından önem taşıyabilir. [1, 3]
Kiralama kavramının her iki kanun bakımından gündeme gelmesi sık karşılaşılan bir tereddüttür. Burada belirleyici olan, idarenin kiracı mı yoksa kiraya veren mi olduğudur. 4734 sayılı Kanun’un 4. maddesindeki hizmet tanımı taşınır ve taşınmaz mal ve hakların kiralanmasını da içerir. Ayrıca 22. maddenin (e) bendi, idarenin ihtiyacına uygun taşınmaz mal alımı veya kiralanması için doğrudan temin imkânı tanır. Doğrudan temin, Kanun’un 18. maddesinde sayılan ihale usullerinden biri değildir; 22. maddede düzenlenen ayrı bir temin yöntemidir. [1]
Uygulamada sık karşılaşılan işlemleri ve genel rejimlerini şöyle özetleyebiliriz:
Kamu ihalelerinde işlem türüne göre genel rejim
| İşlem | Genel rejim | Belirleyici unsur |
|---|---|---|
| Belediyenin bilgisayar satın alması | 4734 | Mal alımı ve kamu kaynağından ödeme |
| İdarenin temizlik veya taşıma hizmeti alması | 4734 | İdareye hizmet sağlanması |
| İdarenin bedel ödeyerek bina yaptırması | 4734 | Kamu kaynağıyla yapım işi |
| Belediyenin kendi dükkânını kiraya vermesi | 2886 | İdarenin kira geliri elde etmesi |
| Belediyenin kendi taşınmazını satması | 2886 | İdarenin satış geliri elde etmesi |
| İdarenin hizmet binası kiralaması | 4734 m. 22 (e) | İdarenin kiracı olması ve taşınmaz ihtiyacı |
Tablonun varsayımı
Tablodaki değerlendirmeler, ilgili idarenin kanun kapsamına girdiği ve özel bir istisna veya farklı düzenleme bulunmadığı varsayımına dayanır. Aynı konu başlığını taşıyan her işlem aynı kanuna tabi olmayabilir.
Danıştay 13. Dairesinin 17 Nisan 2013 tarihli, E. 2012/2994, K. 2013/1113 sayılı kararı, ayrımın sözleşmenin gerçek içeriği üzerinden yapılması gerektiğini gösterir. Uyuşmazlık, Şanlıurfa Belediyesinin toplu taşıma araçlarında elektronik ücret toplama sistemi kurulması ve beş yıl işletilmesine ilişkin ihaleyi 2886 sayılı Kanun’a göre gerçekleştirmesinden doğmuştur. [3]
İlk derece mahkemesi, belediye bütçesinden harcama yapılmadığı ve ödenek ayrılmadığı değerlendirmesiyle davayı reddetmiştir. Danıştay ise ödeme mekanizmasını inceleyerek farklı bir sonuca ulaşmıştır. Sistemde belediye otobüslerinin bilet gelirleri de ortak havuza aktarılmakta; kurulum gideri için yüzde 4, işletim gideri için yüzde 1 olmak üzere toplam yüzde 5 oranında yükleniciye ödeme yapılmaktadır. Havuzdaki gelirler ve banka hesapları belediyenin kontrolündedir.
Ayrıca sözleşmede, belirli aksaklıkların ortaya çıkması halinde kurulum bedelinin belediye tarafından aylık 70.000 TL taksitlerle ödenmesi öngörülmüştür. İhalede pazarlık sonucunda bedelin düşürülmesi de bu bedelin belediyeye ödenecek bir gelir değil, yükleniciye ödenecek karşılık olduğunu göstermektedir.
Daire, kamu kaynağının kullanılması ve belediyenin ödeme yükümlülüğü nedeniyle ihalenin 4734 sayılı Kanun kapsamında yapılması gerektiğini kabul etmiş; davanın reddine ilişkin ilk derece kararını bozmuştur. Karar, doğrudan ihale işlemini iptal eden nihai bir karar olarak değil, ret kararını hukuka aykırı bularak yeniden karar verilmesini gerektiren bir bozma kararı olarak değerlendirilmelidir. [3]
Uygulamadaki sonuç
Bu örneğin uygulamadaki sonucu açıktır: İşlem “işletme” veya “kiralama” olarak adlandırılsa da idareye ait gelirden yüklenicinin hizmet bedeli karşılanıyorsa, yalnızca adlandırmaya dayanılarak 2886 sayılı Kanun seçilemez. Gelirin kime ait olduğu, kimin kontrolünde bulunduğu ve ödeme riskinin kim tarafından üstlenildiği birlikte değerlendirilir.
4734 sayılı Kanun’un kapsam dışında bıraktığı kuruluşlar ile 3. maddede sayılan istisna işlemler birbirinden ayrılmalıdır. Bir idarenin Kanun kapsamına girmesi, gerçekleştirdiği bütün alımların genel ihale hükümlerine tabi olduğu anlamına gelmez. İstisna kapsamında yapılan alımlarda ilgili bent, özel usul ve esaslar ve uygulanmaya devam eden hükümler ayrıca incelenir. [1]
İstisna kendiliğinden 2886 demek değildir
Aynı şekilde, bir işlemin 4734 sayılı Kanun’dan istisna edilmesi onu otomatik olarak 2886 sayılı Kanun’a tabi hale getirmez. İşlem özel bir kanuna, istisnaya ilişkin düzenlemeye veya kuruluşun kendi alım rejimine tabi olabilir. Gelir getirici işlemlerde de ilgili kurumun 2886 sayılı Kanun kapsamı ve taşınmazın hukuki statüsü kontrol edilmelidir.
Örneğin kamu sermayeli bir şirketin mal veya hizmet alımında 4734 sayılı Kanun’un 2. maddesindeki kapsam koşulları ve 3. maddesindeki istisnalar önem taşırken, aynı şirketin taşınmaz satışı için yalnızca “kamuya gelir sağlanıyor” gerekçesiyle 2886 sayılı Kanun’un uygulanacağı söylenemez. Şirketin statüsü ve tabi olduğu özel hükümler ayrıca belirlenmelidir.
Uygulanacak kanunun hatalı belirlenmesi; ihale usulünü, ilanı, yeterlik şartlarını, tekliflerin değerlendirilmesini ve başvuru yollarını etkileyebilir. Bu nedenle sorun yalnızca şartnamedeki bir kanun numarasının yanlış yazılmasından ibaret değildir. Zorunlu ihale rejiminin yerine başka bir rejimin kullanılması, ihale işlemlerinin hukuka aykırılığına ve yargısal denetimde iptaline yol açabilir. [1, 3]
4734 sayılı Kanun kapsamındaki ihalelerde, başvuru ehliyeti ve sürelere ilişkin koşullar çerçevesinde idareye şikâyet ve Kamu İhale Kurumuna itirazen şikâyet yolları düzenlenmiştir. Kanun’un 54. maddesi, bu yolları dava açılmadan önce tüketilmesi zorunlu idari başvurular olarak belirler. Ancak doğrudan temin, istisna alımlar veya idarenin ihaleyi iptal kararına ilişkin özel durumlar aynı genel şemaya koşulsuz biçimde yerleştirilemez. [1]
2886 sayılı Kanun kapsamındaki ihalelerde ise 4734 sayılı Kanun’daki itirazen şikâyet sistemi genel olarak uygulanmaz. İhale işlemlerine ilişkin yargısal yol ile sözleşmenin uygulanmasından doğan uyuşmazlıkların görev ve süre kuralları ayrıca değerlendirilmelidir. Uyuşmazlık ortaya çıktığında, idarenin belgelerde kullandığı kanun numarasıyla yetinilmeden işin tabi olması gereken rejim tespit edilmelidir.
4734 kapsamındaki ihaleler
İdareye şikâyet ve Kamu İhale Kurumuna itirazen şikâyet; dava açılmadan önce tüketilmesi zorunlu idari başvurular (m. 54).
2886 kapsamındaki ihaleler
İtirazen şikâyet sistemi genel olarak uygulanmaz; yargısal yol, görev ve süre kuralları ayrıca değerlendirilir.
İptal edilen idari işlemlerin ilgililer bakımından doğurduğu sonuçlar için idare hukukunda kazanılmış hak yazımıza da bakabilirsiniz.
Bir ihalenin hangi kanuna tabi olduğunu değerlendirirken şu noktaları sırayla kontrol etmek yararlı olur:
Kamu ihalelerinde doğru kanunu belirlemek için önce idarenin hukuki statüsü, ardından işlemin gerçek konusu ve finansmanı incelenmelidir. Kapsamdaki mal ve hizmet alımları ile yapım işleri için 4734 sayılı Kanun; kapsamdaki gelir getirici satış ve kiraya verme işlemleri için ise kural olarak 2886 sayılı Kanun uygulanır. Kamu gelirinden ödeme yapılan veya karma yükümlülükler içeren sözleşmelerde, başlık ve bütçe kaydı yerine bütün ödeme ve risk düzeni esas alınmalıdır.
Devletin hüküm ve tasarrufu altındaki kaynaklara ilişkin ayrı bir rejimi maden ruhsatı yazımızda ele aldık.
İlgili mevzuat: 4734 sayılı Kamu İhale Kanunu (mevzuat.gov.tr)
Kural olarak, kapsamdaki idarelerin kamu kaynağı kullanarak gerçekleştirdiği mal ve hizmet alımları ile yapım işleri 4734 sayılı Kamu İhale Kanunu’na; 2886 sayılı Devlet İhale Kanunu kapsamındaki idarelerin gelir elde etmeye yönelik satış ve kiraya verme gibi işlemleri ise 2886 sayılı Kanun’a tabidir. Ancak bu ayrım, idarenin hukuki statüsü, istisna hükümleri ve sözleşmenin gerçek ekonomik içeriği birlikte incelenerek yapılmalıdır.
Hayır. 4734 sayılı Kanun kapsamındaki işlerin ihalelerinde 2886 sayılı Kanun uygulanmaz. 2886 sayılı Kanun, kapsamındaki idarelerin özellikle gelir getirici işlemleri bakımından, özel düzenlemeler saklı kalmak üzere uygulanmaya devam eder.
Hayır. Uygulanacak rejim, idarenin kapsam durumu ve işlemin niteliğiyle belirlenir. İhale onayı veya şartnameyle kanunun zorunlu uygulama alanı değiştirilemez.
Hayır. İdarenin kontrolündeki kamu gelirinden ödeme yapılması veya sözleşmeyle ödeme yükümlülüğü üstlenilmesi de değerlendirilmelidir. Elektronik ücret toplama sistemine ilişkin Danıştay kararı bu ayrımı somutlaştırır.
Hayır. İdarenin ihtiyacı için taşınmaz kiralaması 4734 sayılı Kanun’un 22. maddesinin (e) bendinde düzenlenmiştir. İdarenin kendi binasını kiraya vermesi ise kapsam ve özel mevzuat şartlarına göre 2886 sayılı Kanun kapsamında değerlendirilebilir.
Hayır. İstisna ve özel mevzuat hükümleri ayrıca incelenir. İki kanun, tüm kamu işlemlerini kendiliğinden ve eksiksiz biçimde paylaşan tek seçenekler değildir.
Zorunlu ihale rejiminin yerine başka bir rejimin kullanılması, ihale işlemlerinin hukuka aykırılığına ve yargısal denetimde iptaline yol açabilir. Uygulanacak kanunun hatalı belirlenmesi; ihale usulünü, ilanı, yeterlik şartlarını, tekliflerin değerlendirilmesini ve başvuru yollarını etkileyebilir.
4734 sayılı Kanun’daki itirazen şikâyet sistemi, 2886 sayılı Kanun kapsamındaki ihalelerde genel olarak uygulanmaz. İhale işlemlerine ilişkin yargısal yol ile sözleşmenin uygulanmasından doğan uyuşmazlıkların görev ve süre kuralları ayrıca değerlendirilmelidir.
Görüşme talebi
UTU Hukuk Danışmanlık olarak vergi ve idare hukuku alanında avukatlık ve danışmanlık hizmeti vermekteyiz.
Formu doldurun, sizi arayalım. Dilerseniz doğrudan da ulaşabilirsiniz:
Vergi ve İdare Hukuku alanındaki diğer yazılarımız
