Ankara --:-- · —
bilgi@utuhukuk.com
0536 593 16 00

UTU Hukuk ve Danışmanlık10 dk okumaGüncelleme:
Boşta geçen süre ücreti, işe iade davasını kazanan işçiye, kararın kesinleşmesine kadar çalıştırılmadığı süre için en çok dört aya kadar ödenen ücret ve diğer haklardır. İşe İade Davalarında en sık karşımıza çıkan iki alacak kalemi; boşta geçen süre ücreti ve işe başlatmama tazminatıdır. Bu yazımızda Boşta Geçen Süre Ücretinin ne olduğu ve ne şekilde hesaplandığına değineceğiz.
Boşta Geçen Süre Ücreti, işçinin hukuka aykırı fesih nedeniyle uğradığı ekonomik kaybın telafi edilmesini ve iş güvencesinin sağlanmasını amaçlayan bir kurumdur.
Diğer bir deyişle, işten işveren tarafından çıkarılan işçinin fiilen çalışmadığı ve çalışamaması sebebiyle mahrum kaldığı ücretin karşılığıdır.
İş Kanunu 21. Maddesine göre: “Kararın kesinleşmesine kadar çalıştırılmadığı süre için işçiye en çok dört aya kadar doğmuş bulunan ücret ve diğer hakları ödenir.” hükmü yer almaktadır.
“Kararın kesinleşmesine kadar çalıştırılmadığı süre için işçiye en çok dört aya kadar doğmuş bulunan ücret ve diğer hakları ödenir.”
İş Kanunu, m. 21
Üst sınır · 4 ay
Dolayısıyla işçinin çalıştırılmadığı süre fiiliyatta kaç ay olursa olsun en fazla 4 aya kadar boşta geçen süre ücretinin ödenmesine karar verilir.
İşçinin boşta geçen süre ücretine hak kazanabilmesi için, yasal süresi içerisinde işe iade davası açması ve davanın lehine sonuçlanması gerekir. Akabinde kesinleşen mahkeme kararının tebliğinden itibaren yine yasal süresi (on iş günü) içerisinde işverene işe başlamak istediğini bildirmesi gerekmektedir. Ancak boşta geçen süre ücretine hak kazanılması, işçinin işe başlatılması veyahut başlatılmaması koşuluna bağlı değildir. Şayet işçi işbu süre zarfında işe başlamak için bildirimde bulunmaz ise, işe iade hakkını kullanmamış sayılacağı gibi buna bağlı olarak boşta geçen süre ücretine de hak kazanamayacaktır. Özetle, önemli olan işçinin işe iadesi için işverene başvurmuş olmasıdır.
Adım adım açıklamak gerekirse;
Boşta geçen süre ücreti kural olarak işçinin giydirilmiş ücreti üzerinden hesaplanır. Dolayısıyla işçinin çıplak ücretinden ibaret değildir. İşçinin boşta geçen süre zarfında fiilen çalışmadığı ancak kanun gereği çalışmış sayılarak maddi olarak uğradığı ekonomik kaybın telafi edilmesi amaçlandığı unutulmamalıdır. Bu nedenle işçinin ücretinin yanı sıra işbu ücrete ek olarak işçiye düzenli olarak sağlanan diğer parasal veyahut para ile ölçülebilen değerler boşta geçen süre ücretinin hesaplanmasında dikkate alınacaktır.
Boşta geçen süre ücreti hesabında kalemler
| Kalem | Hesaba dahil mi? |
|---|---|
| Son brüt ücret (zamlı ücret) | Dahil |
| Düzenli ödenen prim ve ikramiyeler | Kural olarak dahil |
| Ciro, hedef ve satış kota primleri | Dahil edilmez |
| Nakdi yol yardımı | Dahil |
| Ayni yol yardımı (servis) | Dahil edilmez |
| Yemek yardımı (nakdi veya ayni) | Dahil |
| Barınma yardımı | Dahil edilmez |
| Düzenli sosyal yardımlar | Dahil |
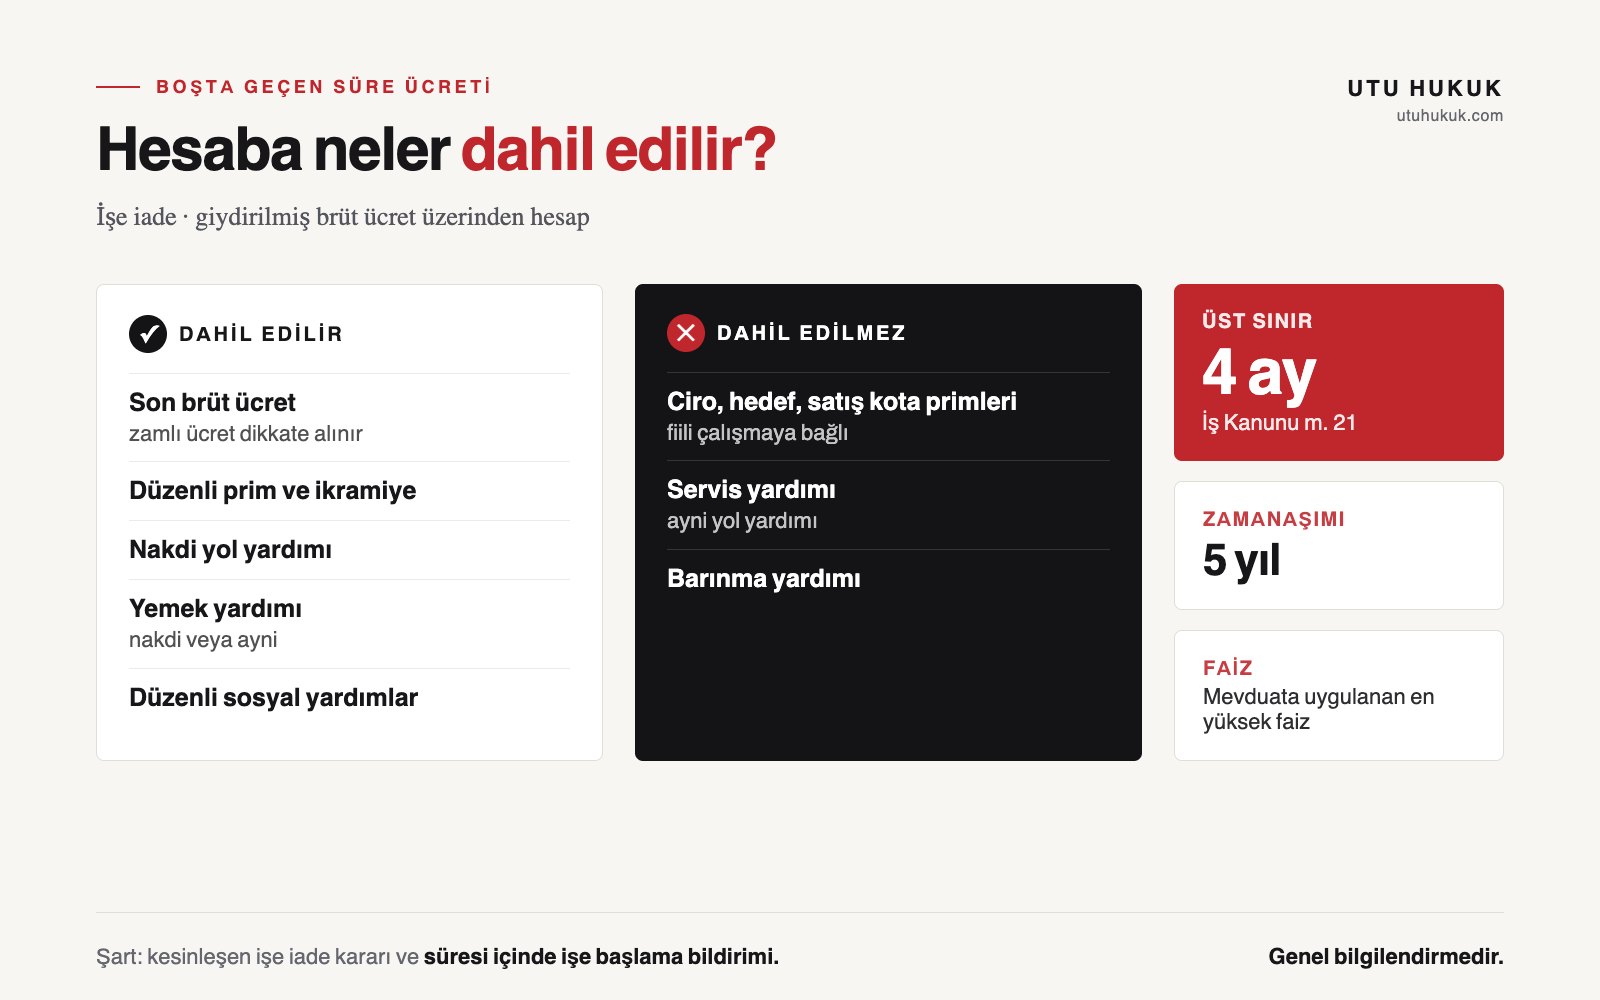
Ücrete ek olarak diğer parasal veyahut para ile ölçülebilen değerler, her işin ve işyerinin niteliğine göre değişmekle birlikte aşağıda en çok karşımıza çıkan kalemlere değiniyoruz:
Boşta geçen süre ücretinin en temel unsurunu işçinin son brüt ücreti oluşturmaktadır. Burada dikkat edilmesi gereken husus, işçinin son ücretinin tespitinde dava tarihindeki ücreti dikkate alınmakla birlikte fesih tarihinden dava tarihine kadar geçen süre zarfında işçinin ücretine yapılan zamların da dikkate alınması gerektiğidir. Dolayısıyla buradaki son ücret işçinin salt işten çıkarıldığı tarihteki ücreti olmayıp işçinin çalışmaya devam etmesi halinde elde edeceği (zamlı ücret) de dikkate alınacaktır.
İşçiye düzenli olarak ödenen prim ve ikramiyeler kural olarak boşta geçen süre ücretine dahil edilmektedir. Ancak işçinin fiili çalışmasına bağlı alacaklar ise hesaplama dışında tutulmaktadır. Örneğin buna göre ciro primleri, hedef primleri (belirli hedeflerin gerçekleşmesine bağlı primler), satış kota primleri dahil edilmemektedir.
Dahil edilir
İşçiye düzenli olarak ödenen prim ve ikramiyeler.
Dahil edilmez
Ciro primleri, hedef primleri ve satış kota primleri gibi fiili çalışmaya bağlı alacaklar.
Bilindiği üzere, işyerinde yol ve yemek yardımı ayni olarak da işverence sağlanabileceği gibi nakdi olarak da sağlanabilmektedir. Yol ve yemek yardımının boşta geçen süre ücretine hangi durumlarda ekleneceği hususu Yargıtay içtihatları ile şekil kazanmıştır.
Yol yardımının nakdi olarak sağlanması halinde bu tutarın parasal karşılığı boşta geçen süre ücretine eklenmektedir. Yol yardımının ayni olarak sağlanması halinde ise, diğer bir deyişle işçiye servis yardımı sağlanması halinde, işçi fiilen çalışmadığı, dolayısıyla işe gidip gelmediği için boşta geçen süre ücretine dahil edilemez.
Zira Yargıtay içtihatları uyarınca işçinin pozitif manada bir gelir kaybı olmadığı gibi, tasarruf edemediği yahut malvarlığından eksilen bir miktar bulunmadığı gerekçesiyle dahil edilmeyecektir.
Miktar belirlenemiyorsa
Yine Yargıtay içtihatları ile şekillenen bir başka husus ise şu şekildedir. Yol yardımının dava tarihindeki miktarı anlaşılamıyorsa bu durumda asgari ücretin binde 7’si nazara alınarak yol yardımının parasal karşılığı tespit edilir. İstanbul ili yargı çevresinde ise genellikle İstanbulkart aylık abonman bedelinin dikkate alındığı gözlemlenmektedir.
Yemek yardımının ister nakdi isterse ayni olarak sağlanması (yani işverence işyerinde işçiye yemek verilmesi) hallerinde her hâlükârda boşta geçen süre ücretine eklenmesi gerektiği hususu Yargıtay içtihatları ile netlik kazanmıştır.
Zira işçi işe gitmediği süre zarfında işe gidip gelmesi söz konusu olmayacağından servis yardımının boşta geçen süre ücretine eklenmemesi gerektiği değerlendirilmiş olmakla birlikte, işçinin işe gidip gelmediği 4 aylık süre zarfında yemek ihtiyacını kendi maddi imkanları ile sağlamak, yemek yardımının eksilmesi ile oluşan boşluğu kendisi ikame etmek zorunda kalması sebebiyle yemek yardımının ister ayni ister nakdi yardım şeklinde olsun, her hâlükârda boşta geçen süre ücretine eklenmesi gerektiği kararlaştırılmıştır.
Miktar belirlenemiyorsa
Yine Yargıtay içtihatları ile şekillenen bir başka husus ise şu şekildedir. Yemek yardımının dava tarihindeki miktarı anlaşılamıyorsa (örneğin; işyerinde yemek kartı verildiği hususu tanık beyanlarıyla ispat edilmiş olmakla birlikte miktarı tam olarak belirlenemiyorsa) bu durumda asgari ücretin binde 7’si nazara alınarak yemek yardımının parasal karşılığı tespit edilir.
Yol yardımı
Nakdi ise eklenir; servis şeklinde ayni olarak sağlanıyorsa eklenmez.
Yemek yardımı
Nakdi ya da ayni olsun, her hâlükârda eklenir.
İşyerinde işveren tarafından işçiye barınma ihtiyacı sağlanmışsa, yine boşta geçen süre zarfında fiilen yararlanamadığı ve ikame bir harcama yapmak zorunda kalmadığı barınma yardımı da boşta geçen süre ücretine dahil edilemeyecektir. Yurtdışı şantiyelerinde barınma yardımı sağlanması işbu duruma örnektir.
İşçiye düzenli olarak sağlanan, süreklilik arz eden sosyal yardımların da boşta geçen süre ücretine eklenmesi gerekmektedir.
Boşta geçen süre ücreti hesaplanırken öncelikle, işçinin son brüt ücreti tespit edilmelidir. Akabinde düzenli ödenen ve süreklilik arz eden ek haklar belirlenerek eklenir. Eklendikten sonra giydirilmiş brüt ücret bulunur. Bulunan giydirilmiş brüt ücret, mahkeme tarafından belirlenen ve en çok dört ay olan süre için uygulanır. İnfaz aşamasında yasal kesintiler dikkate alınır.
Boşta geçen süre ücret alacağı ücret tanımına dahildir. Bu nedenle İş Kanunu 34. Maddesi uyarınca bankalarca mevduata uygulanan en yüksek faiz oranı uygulanır.
Boşta geçen süre ücreti, İş Kanunu 32. Maddesi anlamında ücretin tabi olduğu hükümlere tabi olacağından boşta geçen süre ücretinde zamanaşımı süresi 5 yıldır. Zamanaşımı ise işe başlama talebinin işverene tebliğinden itibaren bir aylık süre içinde işçinin işe başlatılmamasıyla işlemeye başlar.
Faiz
Bankalarca mevduata uygulanan en yüksek faiz oranı (İş Kanunu m. 34).
Zamanaşımı
5 yıl; işe başlama talebinin tebliğinden itibaren bir aylık sürede işe başlatılmama ile işlemeye başlar.
İş sözleşmesinin sona ermesine bağlı diğer alacaklar için ihbar tazminatı ve yıllık izin ücreti yazılarımıza da bakabilirsiniz.
Boşta geçen süre ücretinin doğru hesaplanması için hem sürelere hem de ücretin kalemlerine ilişkin belgeler birlikte değerlendirilmelidir:
Süreler
Ücret kalemleri
İlgili mevzuat: 4857 sayılı İş Kanunu (mevzuat.gov.tr)
İlgili yazılar: İş Hukukunda İbraname
Boşta Geçen Süre Ücreti, işçinin hukuka aykırı fesih nedeniyle uğradığı ekonomik kaybın telafi edilmesini ve iş güvencesinin sağlanmasını amaçlayan bir kurumdur. Diğer bir deyişle, işten işveren tarafından çıkarılan işçinin fiilen çalışmadığı ve çalışamaması sebebiyle mahrum kaldığı ücretin karşılığıdır.
İş Kanunu’nun 21. maddesine göre kararın kesinleşmesine kadar çalıştırılmadığı süre için işçiye en çok dört aya kadar doğmuş bulunan ücret ve diğer hakları ödenir. İşçinin çalıştırılmadığı süre fiiliyatta kaç ay olursa olsun en fazla 4 aya kadar boşta geçen süre ücretinin ödenmesine karar verilir.
Hayır. İşe iade davalarında en sık karşılaşılan iki ayrı alacak kalemi, boşta geçen süre ücreti ve işe başlatmama tazminatıdır.
Süresi içerisinde işe iade davası açılmış, davanın işçinin lehine sonuçlanmış ve mahkeme kararının kesinleşmiş olması; ardından işçinin işverene süresi içerisinde işe iade hakkını kullanmak istediğini bildirmesi gerekir.
Boşta geçen süre ücreti, işçinin işe başlatılması veyahut başlatılmaması koşuluna bağlı değildir. Ancak işçi süresi içinde işe başlamak için bildirimde bulunmazsa, işe iade hakkını kullanmamış sayılır ve boşta geçen süre ücretine de hak kazanamaz.
Yol yardımının nakdi olarak sağlanması halinde bu tutarın parasal karşılığı boşta geçen süre ücretine eklenir; servis şeklinde ayni olarak sağlanıyorsa dahil edilmez. Yemek yardımı ise nakdi ya da ayni olarak sağlanmasına bakılmaksızın her hâlükârda eklenir.
İşçiye düzenli olarak ödenen prim ve ikramiyeler kural olarak boşta geçen süre ücretine dahil edilmektedir. Ancak ciro primleri, hedef primleri ve satış kota primleri gibi işçinin fiili çalışmasına bağlı alacaklar hesaplama dışında tutulmaktadır.
Boşta geçen süre ücret alacağı ücret tanımına dahildir. Bu nedenle İş Kanunu 34. Maddesi uyarınca bankalarca mevduata uygulanan en yüksek faiz oranı uygulanır.
Boşta geçen süre ücretinde zamanaşımı süresi 5 yıldır. Zamanaşımı ise işe başlama talebinin işverene tebliğinden itibaren bir aylık süre içinde işçinin işe başlatılmamasıyla işlemeye başlar.
Görüşme talebi
UTU Hukuk Danışmanlık olarak, işe iade davalarında gerek arabuluculuk sürecinde gerekse dava sürecinde taraf vekilliği yürüterek boşta geçen süre ücretinin doğru hesaplanması noktasında hukuki hizmet vermekteyiz.
Formu doldurun, sizi arayalım. Dilerseniz doğrudan da ulaşabilirsiniz: