Ankara --:-- · —
bilgi@utuhukuk.com
0536 593 16 00

UTU Hukuk ve Danışmanlık7 dk okumaGüncelleme:
Giydirilmiş ücret, işçinin temel ücretine yol, yemek, prim ve ikramiye gibi para veya para ile ölçülebilen menfaatlerin eklenmesiyle bulunan ve kıdem ile ihbar tazminatı gibi alacakların hesabında esas alınan ücrettir. Uygulamada sıklıkla ücret konusunda net ücretle çıplak ücretin, giydirilmiş ücretle brüt ücretin birbiriyle karıştırıldığı görülmektedir. Bu yazımızda tüm bunların farkını basit ve anlaşılır bir dille anlatmaya çalışacağız.
İş Hukukunda 4857 sayılı İş Kanunu’nun 32. maddesine göre “Ücret” şu şekilde düzenlenmiştir:
“Madde 32 – Genel anlamda ücret bir kimseye bir iş karşılığında işveren veya üçüncü kişiler tarafından sağlanan ve para ile ödenen tutardır.”
4857 sayılı İş Kanunu, m. 32
Ücreti iki ayrı eksende düşünmek ayrımları kolaylaştırır:
Bu iki ayrım birbirinden bağımsızdır; aşağıdaki örnekte görüleceği gibi bir ücret aynı anda hem brüt hem çıplak olabilir.
Çıplak Ücret, yukarıda ifade edildiği gibi işçiye işin yapılması karşılığında ödenen tutarı ifade eder.
Çıplak ücret hesaplanırken işin görülmesi karşılığı ödenen tutarın yanında herhangi bir ek ödeme dikkate alınmaz. Dolayısıyla çıplak ücret işçinin sadece yaptığı işin karşılığı olarak anlaştığı, ek yardım, prim veya sosyal hakları barındırmayan temel ücret şeklindedir.
İstisna · Yargıtay içtihadı
Bunun istisnası, yurtdışı seferi yapan tır şoförlerinin ücretlerine yöneliktir. Yargıtay içtihatları uyarınca yurtdışı sefer primi ücretin eki değil, ücret niteliğinde olarak kabul edilmektedir.
Giydirilmiş Ücret ise, asıl ücrete ek olarak işçiye sağlanan para veya para ile ölçülebilen menfaatlerin de eklenmesiyle bulunan ücreti ifade eder.
Örnek olarak, yol yardımı, yemek yardımı, ikramiyeler, primler, sosyal yardımlar (yakacak, giyecek, kira, eğitim, gıda vb.), sigorta ödemeleri vb. kalemler giydirilmiş ücrete dahil olan ödemelerdir. Uygulamada giydirilmiş ücret aynı zamanda geniş anlamda ücret tanımıyla da karşımıza çıkmaktadır.
Yakacak, giyecek, kira, eğitim ve gıda yardımları sosyal yardımlar başlığı altında sayılır.
Kıdem tazminatı, ihbar tazminatı, kötüniyet tazminatı ve boşta geçen süre ücreti giydirilmiş ücret üzerinden hesaplanmaktadır. Ancak boşta geçen süre ücreti hesaplanırken fiilen çalışmaya bağlı kalemlerin hesaplamaya dahil edilmeyeceği gözden kaçmamalıdır. Öte yandan; fazla mesai ücreti, ulusal bayram genel tatil ücreti (UBGT), hafta tatili ücreti gibi ücret kalemlerinin giydirilmiş ücrete dahil olmayan kalemlerden olduğunu da belirtmekte fayda vardır.
İşçilik alacakları ve giydirilmiş ücret ilişkisi
| Giydirilmiş ücret üzerinden hesaplananlar | Giydirilmiş ücrete dahil olmayan kalemler |
|---|---|
| Kıdem tazminatı | Fazla mesai ücreti |
| İhbar tazminatı | Ulusal bayram genel tatil ücreti (UBGT) |
| Kötüniyet tazminatı | Hafta tatili ücreti |
| Boşta geçen süre ücreti* |
* Boşta geçen süre ücretinde fiilen çalışmaya bağlı kalemler hesaplamaya dahil edilmez.
Kullanılmayan izinlerin hangi ücret üzerinden hesaplandığını ise yıllık izin ücreti yazımızda ele aldık.
Brüt ücret
Brüt Ücret, iş sözleşmesinde yazan, henüz hiçbir yasal kesinti (SGK işçi primi, işsizlik sigortası primi, gelir vergisi, damga vergisi) yapılmamış olan toplam tutardır.
Net ücret
Net Ücret, brüt ücretten tüm yasal kesintiler yapıldıktan sonra belirlenen tutardır.
Brüt ücretten net ücrete geçilirken yapılan yasal kesintiler şunlardır:
Örnekle Basitleştirmek Gerekirse:
Bir işçinin sözleşmesinde maaşı 30.000 TL brüt olarak belirlenmiş olsun. Bu işçiye ayrıca her ay 3.000 TL yemek kartı ve 2.000 TL yol yardımı veriliyor olsun. Yasal kesintiler düşüldükten sonra banka hesabına 22.000 TL yatıyor olsun.
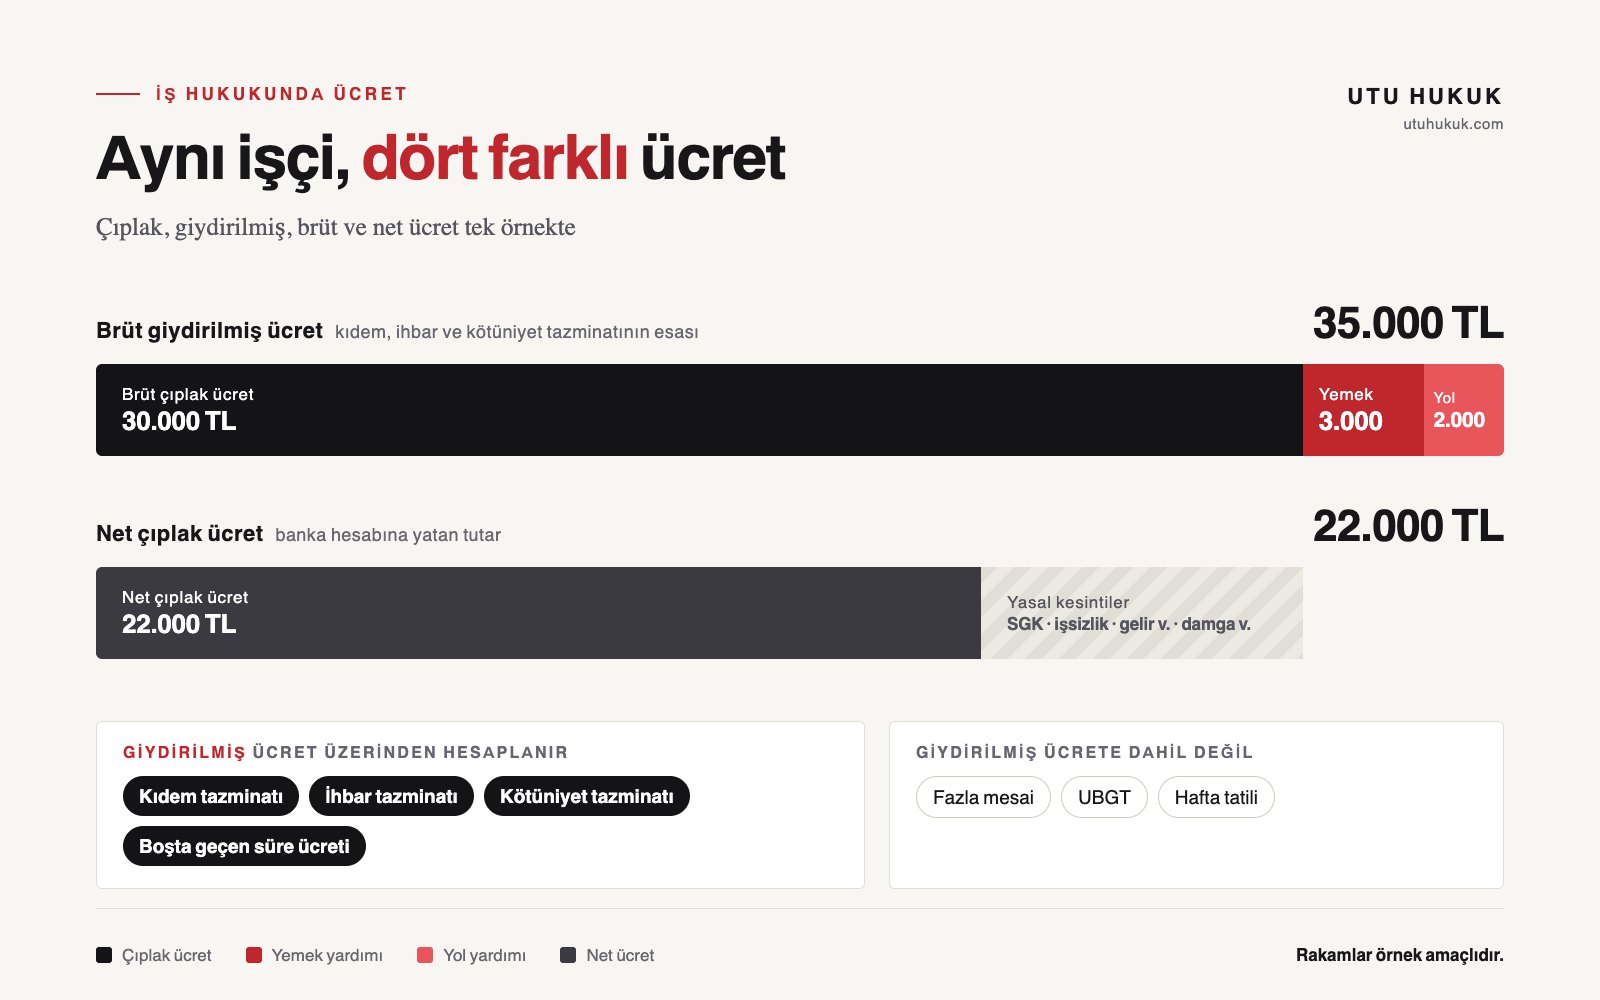
Brüt Çıplak Ücret: 30.000 TL, Net Çıplak Ücret: 22.000 TL, Brüt Giydirilmiş Ücret: 35.000 TL (30.000 + 3.000 + 2.000) şeklindedir.
Örnekte işçinin banka hesabına yatan tutar 22.000 TL olsa da kıdem ve ihbar tazminatı gibi alacaklar giydirilmiş ücret üzerinden hesaplanır.
Ücret konusu, taraflar arasında uyuşmazlık vuku bulduğunda, İş Mahkemelerinde görülecek olan İşçilik Alacakları Davalarında önem arz etmektedir. Burada İş Hakimi tarafından tüm deliller toplandıktan ve tanıklar dinlendikten sonra İş Hukuku alanında uzman bir bilirkişi marifetiyle ücretin tespiti yapılarak, alacak hesabı yapılır.
Yapılacak olan hesaplamalarda ücretin niteliği, ücret ekleri, giydirilmiş ücrete eklenecek kalemlerin doğru saptanması gibi konular, doğru bir şekilde yargılama yapılması bakımından önem taşır.
İşçi ve işveren arasındaki bu tür uyuşmazlıklarda dava öncesi süreç için arabuluculuk, iş ilişkisinin sona ermesinde imzalanan belgeler için ise iş hukukunda ibraname yazılarımıza da göz atabilirsiniz.
Ücretin niteliği ve ücret ekleri yargılamada önem taşıdığından, hem işçiler hem işverenler için aşağıdaki noktalar sürecin sağlıklı ilerlemesine yardımcı olur:
Çalışanlar için
İşverenler için
İlgili mevzuat: 4857 sayılı İş Kanunu (mevzuat.gov.tr)
Giydirilmiş ücret, asıl ücrete ek olarak işçiye sağlanan para veya para ile ölçülebilen menfaatlerin de eklenmesiyle bulunan ücreti ifade eder. Yol yardımı, yemek yardımı, ikramiyeler, primler, sosyal yardımlar ve sigorta ödemeleri giydirilmiş ücrete dahil olan ödemelerdir. Uygulamada giydirilmiş ücret aynı zamanda geniş anlamda ücret tanımıyla da karşımıza çıkmaktadır.
Çıplak ücret, işçinin sadece yaptığı işin karşılığı olarak anlaştığı, ek yardım, prim veya sosyal hakları barındırmayan temel ücrettir. Genellikle aylık maktu ücret veya saat ücreti olarak belirlenir; uygulamada asıl ücret, temel ücret gibi tanımlarla da adlandırılmaktadır.
Çıplak ücret hesaplanırken işin görülmesi karşılığı ödenen tutarın yanında herhangi bir ek ödeme dikkate alınmaz. Giydirilmiş ücret ise bu asıl ücrete ek olarak işçiye sağlanan para veya para ile ölçülebilen menfaatleri de kapsar.
Brüt ücret, iş sözleşmesinde yazan, henüz hiçbir yasal kesinti (SGK işçi primi, işsizlik sigortası primi, gelir vergisi, damga vergisi) yapılmamış olan toplam tutardır. Net ücret ise brüt ücretten tüm yasal kesintiler yapıldıktan sonra belirlenen tutardır.
Kıdem tazminatı, ihbar tazminatı, kötüniyet tazminatı ve boşta geçen süre ücreti giydirilmiş ücret üzerinden hesaplanmaktadır. Ancak boşta geçen süre ücreti hesaplanırken fiilen çalışmaya bağlı kalemler hesaplamaya dahil edilmez.
Hayır. Fazla mesai ücreti, ulusal bayram genel tatil ücreti (UBGT), hafta tatili ücreti gibi ücret kalemleri giydirilmiş ücrete dahil olmayan kalemlerdendir.
Yargıtay içtihatları uyarınca yurtdışı sefer primi ücretin eki değil, ücret niteliğinde olarak kabul edilmektedir. Bu, çıplak ücret hesabında ek ödemelerin dikkate alınmaması kuralının istisnasıdır.
İş Hakimi tarafından tüm deliller toplandıktan ve tanıklar dinlendikten sonra İş Hukuku alanında uzman bir bilirkişi marifetiyle ücretin tespiti yapılarak, alacak hesabı yapılır.
Görüşme talebi
UTU Hukuk Danışmanlık olarak, ücretin tespiti ve ücretlerin hesaplanması noktasında müvekkillerimize İş Hukuku alanında avukatlık ve danışmanlık hizmeti vermekteyiz.
Formu doldurun, sizi arayalım. Dilerseniz doğrudan da ulaşabilirsiniz: